
Fala, pessoal!
Recentemente, logo após o segundo turno das eleições, a Bolsa brasileira acionou o circuit breaker, algo que não acontecia desde a pandemia, em 2020. Muita gente me perguntou o que isso significa, se é sinal de que algo grave está acontecendo e o que fazer. Hoje eu quero explicar, de forma simples, como esse mecanismo funciona e, principalmente, o que ele não diz para quem investe.
Como o circuit breaker funciona
Circuit breaker, em tradução livre, é “disjuntor”, o mesmo que desarma na sua casa quando há sobrecarga. Na Bolsa, ele interrompe as negociações quando o Ibovespa cai demais em relação ao fechamento do dia anterior. A B3 trabalha com três níveis:
Queda de 10%: as negociações ficam paradas por 30 minutos.
Queda de 15%, depois da reabertura: a pausa é de 1 hora.
Queda de 20%, depois da reabertura: a B3 pode suspender as negociações por um período que ela mesma define.
No dia 26 de outubro, o Ibovespa chegou a cair mais de 17% ao longo do pregão e encerrou a sessão com queda próxima de 14%. A B3 paralisou as negociações por 30 minutos logo no início do dia. Foi o primeiro acionamento desde março de 2020 e, segundo levantamentos da imprensa, o 24º desde que o mecanismo foi criado, em 1997.
Para que ele serve
O circuit breaker não impede a queda e não protege o seu dinheiro de perder valor. Ele faz outra coisa: dá tempo.
Em momentos de pânico, todo mundo quer vender ao mesmo tempo e as decisões são tomadas no impulso. É o Sistema 1 do Kahneman, de que já falei aqui no Dica. A pausa serve para a informação circular, para os investidores respirarem e para os preços voltarem a ser formados com um pouco mais de racionalidade quando o mercado reabre.
Três momentos antes de 2026
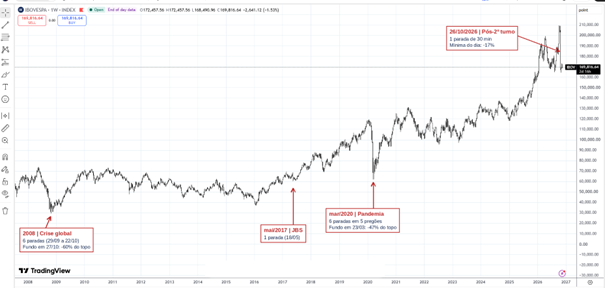
Os circuit breakers aparecem em momentos de queda brusca, mas não marcam o fundo: em 2008, 2017 e 2020, o ponto mais baixo veio de 10 a 25 pregões depois do primeiro acionamento. Ibovespa, gráfico semanal, 2008 a novembro de 2026. Fonte: TradingView. Marcações da autora.
2008, crise financeira global. O circuit breaker foi acionado em cinco pregões, entre 29 de setembro e 22 de outubro. O Ibovespa caiu cerca de 60% entre o topo de maio e o fundo, em 27 de outubro, cerca de 20 pregões depois do primeiro acionamento. E só superou aquele topo em setembro de 2017, mais de nove anos depois.
2017, delação de executivos da JBS. Em 18 de maio, conhecido como Joesley Day, o índice chegou a cair mais de 10% durante o dia e acionou o circuit breaker, mas fechou com queda de 8,8%. Repare: o gatilho é a queda durante o pregão, não o fechamento. O dólar subiu cerca de 8,5% naquele dia. O fundo veio pouco mais de um mês depois e a recuperação levou alguns meses.
2020, pandemia. Foram seis acionamentos em cinco pregões, entre 9 e 18 de março. O fundo veio em 23 de março, cerca de 47% abaixo do topo de janeiro e 10 pregões depois do primeiro acionamento. O Ibovespa só voltou àquele topo por volta da virada do ano.
Por que isso muda o seu planejamento
A lição que eu tiro desses episódios é que o circuit breaker mede o pânico de um dia. Ele não mede o tamanho da queda e não diz onde está o fundo. Em 2008, 2017 e 2020, o fundo veio de 10 a 25 pregões depois do primeiro acionamento. Quem vendeu no primeiro susto transformou uma perda temporária em perda definitiva.
Os episódios também mostram que o tempo de recuperação varia muito: de alguns meses, em 2017, a mais de nove anos, em 2008. E aqui entra uma conta que poucos fazem: quanto menos a carteira cai, menos ela precisa subir para se recuperar. Uma queda de 60%, como a de 2008, exige uma alta de 150% para voltar ao ponto de partida. Uma queda de 30% exige uma alta de cerca de 43%. A diferença no tempo de recuperação é enorme. Por isso a pergunta mais importante nunca é “a Bolsa vai voltar?”, mas “como a minha carteira está montada para aguentar essa queda”.
É aqui que o planejamento entra. Uma carteira diversificada, com renda fixa, ativos de proteção e exposição a diferentes mercados, e não concentrada só em ações brasileiras, tende a oscilar menos do que o Ibovespa. Ela não elimina a queda, e em crises muitos ativos caem juntos, mas uma queda menor significa uma recuperação mais curta. E há outro efeito: quem tem uma carteira que aguenta ver cair tem muito menos chance de vender no pânico, que é justamente o que transforma uma perda temporária em perda definitiva. Esses momentos também costumam abrir oportunidades de comprar bons ativos com desconto, e quem tem reserva e liquidez consegue aproveitá-las, de preferência aos poucos, já que ninguém sabe onde está o fundo. Reserva de emergência fora da renda variável e um horizonte claro para cada objetivo completam a proteção.
Se a Bolsa caísse 15% amanhã, você já sabe o que faria, antes de o Sistema 1 decidir por você?
Julia Bastos Chagas Priante — @julia.priante
Engenheira de Alimentos pela Universidade Federal de Viçosa, atua no mercado financeiro desde 2006. Com ampla experiência como Officer no Itaú Unibanco/Itaú BBA nos segmentos de Empresas, Nicho Imobiliário e Multinacionais. É Especialista em Investimentos (CEA) e Pós-graduada em Planejamento Financeiro. Auxilia famílias a alcançarem seus sonhos por meio de um planejamento financeiro estruturado e personalizado.