
Você pode ter uma carteira perfeitamente diversificada e, ainda assim, uma estratégia financeira ruim.
Essa é a provocação central de Ashvin Chhabra em Beyond Markowitz: A Comprehensive Wealth Allocation Framework for Individual Investors. Publicado originalmente em 2005, o trabalho parte de uma contradição interessante. Mais de cinco décadas depois de Harry Markowitz estabelecer as bases da Teoria Moderna do Portfólio, grande parte dos investidores continuava pouco diversificada, inclusive entre indivíduos ricos e financeiramente sofisticados. A proposta de Chhabra não é abandonar Markowitz, mas ampliar o problema: antes de decidir quanto colocar em ações, renda fixa ou caixa, talvez seja necessário decidir quais riscos o patrimônio precisa assumir e quais não pode assumir.
A Teoria Moderna do Portfólio parte de uma ideia extremamente poderosa. Ao combinar ativos que não possuem correlação perfeita entre si, é possível melhorar a relação entre risco e retorno. Ações, títulos e caixa podem ser combinados de maneira a construir uma fronteira eficiente e, a partir da tolerância ao risco do investidor, escolher uma carteira adequada. O problema apontado por Chhabra é que essa análise normalmente começa e termina dentro da carteira financeira. A casa, a hipoteca, a renda futura do trabalho, uma empresa própria, opções recebidas como remuneração e outras obrigações ficam do lado de fora. Para um indivíduo, porém, esses itens também fazem parte do patrimônio econômico.
E a realidade ajuda a mostrar por que isso importa. Muitas pessoas que ficaram extremamente ricas fizeram exatamente o contrário do que uma carteira tradicionalmente diversificada recomendaria. Empresários concentraram boa parte de seu patrimônio em uma única empresa. Executivos mantiveram ações e opções da companhia onde trabalhavam. Famílias compraram imóveis financiados e multiplicaram o capital próprio graças à alavancagem. O resultado positivo dessas histórias não elimina o risco: o próprio artigo lembra que, na época dos dados utilizados, aproximadamente 33% dos pequenos negócios fracassavam nos primeiros quatro anos. O ponto é que concentração pode criar riqueza extraordinária, mas também pode destruí-la. E olhar apenas para quem ficou rico produz um evidente viés de sobrevivência.
É aqui que o conceito tradicional de risco começa a ficar incompleto. Para o mercado, risco costuma ser medido por volatilidade. Para uma pessoa, o que realmente importa pode ser ficar sem dinheiro durante a aposentadoria, ser obrigado a vender ativos depois de uma queda, perder a casa, não conseguir manter o padrão de vida ou nunca ter patrimônio suficiente para atingir determinado objetivo.
O artigo usa um exemplo particularmente provocativo. Considerando a volatilidade diária histórica do S&P 500 em torno de 1%, uma interpretação simplificada baseada na distribuição utilizada pelo modelo de média e variância indicaria que uma oscilação diária superior a 2% deveria ocorrer aproximadamente uma vez por mês, enquanto uma queda de 3% seria extremamente rara. A queda de 20,47% em 19 de outubro de 1987, dentro dessa estrutura estatística simplificada, seria um evento tão improvável que apareceria aproximadamente uma vez em um bilhão de anos. Mesmo assim, crashes de diferentes magnitudes ocorreram diversas vezes.
Quando o horizonte passa para um ano, os números ficam menos absurdos. Entre 1926 e 2003, o artigo calcula para o S&P 500 um retorno anual médio de aproximadamente 12,5% e volatilidade de 21,9%. Uma perda de cerca de 31,3%, tratada no exemplo como um evento de dois desvios-padrão, deveria ocorrer aproximadamente uma vez a cada vinte anos. Na amostra considerada, aconteceu duas vezes em 75 anos, em 1931 e novamente em 1937.
Para uma instituição, esse tipo de desvio pode ser simplesmente uma observação estatística. Para uma pessoa que precisava daquele dinheiro naquele momento, pode significar uma mudança completa de vida. É por isso que Chhabra diz que o caminho importa. Dois portfólios podem terminar vinte anos depois com o mesmo patrimônio, mas um deles pode ter atravessado uma queda tão grande no meio do caminho que obrigou o investidor a vender seus ativos antes de chegar ao destino. A carteira que funciona na média não necessariamente funciona para a pessoa.
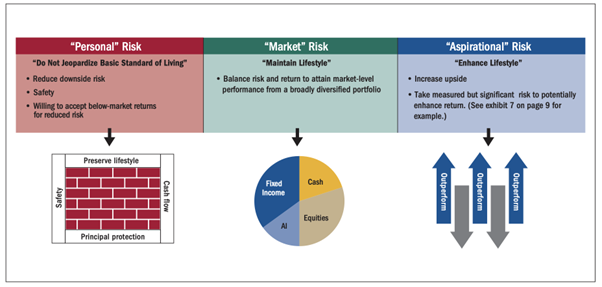
A partir daí, o trabalho divide o risco em três partes. Existe primeiro o risco pessoal, relacionado àquilo que o investidor não pode colocar em perigo: moradia, liquidez, padrão básico de vida, aposentadoria e obrigações financeiras. Depois existe o risco de mercado, assumido para que o patrimônio cresça e preserve o padrão de vida ao longo do tempo. Por fim existe o risco aspiracional, assumido deliberadamente na tentativa de aumentar significativamente o patrimônio ou atingir objetivos muito maiores. A conclusão é simples: uma carteira pode precisar simultaneamente de proteção, crescimento e possibilidade de ganho extraordinário.
Essa última parte pode parecer desnecessária à primeira vista, mas os números de distribuição de riqueza usados pelo artigo ajudam a explicar a lógica. Com dados norte-americanos de 2001, aproximadamente um terço de toda a riqueza estava nas mãos de 90% das famílias, outro terço pertencia aos 9% seguintes e o terço final estava concentrado em aproximadamente 1% das famílias. Naquele levantamento, a mediana do patrimônio líquido de uma família americana era de cerca de US$ 86,1 mil, enquanto entrar no percentil superior exigia patrimônio de pelo menos alguns milhões de dólares.
Mais interessante é observar quanto patrimônio seria necessário para mudar de posição. Segundo os cálculos apresentados pelo autor, uma família que estivesse aproximadamente no percentil 40 precisaria triplicar seu patrimônio apenas para chegar ao percentil 60. Ou seja, subir significativamente na distribuição de riqueza normalmente exige ganhos muito maiores do que aqueles necessários apenas para conservar o patrimônio existente. É daí que surge o risco aspiracional: proteger tudo pode preservar o que você já tem, mas dificilmente produzirá uma mudança radical de patrimônio.
O conflito é evidente. O investidor precisa evitar um resultado catastrófico e, ao mesmo tempo, pode desejar um resultado excepcional. A solução proposta pelo artigo é parar de exigir que a carteira inteira tenha a mesma função.
Uma parte do patrimônio existe para proteger. Outra existe para crescer de forma diversificada. Uma terceira, quando apropriado, pode existir para buscar assimetria e crescimento extraordinário.
E essa lógica muda inclusive a maneira de classificar um investimento. Para Chhabra, o nome do ativo é menos importante do que sua função dentro do patrimônio. Uma residência própria descontada da hipoteca pode fazer parte da parcela de proteção. Títulos protegidos da inflação, caixa, seguros e determinadas anuidades também podem cumprir esse papel. Ações amplamente diversificadas e renda fixa tradicional podem ocupar o núcleo de mercado. Já uma empresa própria, uma grande posição em uma única ação, opções sobre ações da empresa, imóveis fortemente alavancados ou determinadas estratégias alternativas podem fazer parte do risco aspiracional. O mesmo ativo pode, inclusive, ocupar categorias diferentes dependendo de como é usado.
O artigo constrói um exemplo interessante para mostrar essa diferença. Imagine um patrimônio financeiro de US$ 100 completamente investido em um índice semelhante ao S&P 500. Entre 1926 e 2004, o retorno total médio do índice em períodos móveis de dois anos foi de aproximadamente 26,5%, com volatilidade de 32,8%, equivalente a cerca de 23,2% ao ano. Em média, os US$ 100 terminariam o período perto de US$ 126. Mas a média esconde os extremos. Houve diversos períodos de dois anos com ganhos muito superiores e também perdas muito grandes.
Chhabra então modifica a carteira. Em vez de simplesmente manter os US$ 100 no índice, o investidor compra uma opção de venda para limitar grandes perdas e uma opção de compra para ampliar os ganhos em uma forte alta. No exemplo, a put é acionada abaixo de 80 e a call começa a gerar exposição adicional acima de 130. Depois de gastar aproximadamente US$ 1,55 na proteção e US$ 4,44 na parcela aspiracional, sobram cerca de US$ 94 investidos diretamente no índice.
O resultado é importante porque não existe almoço grátis. Se o mercado apresentar um retorno relativamente normal, aproximadamente entre -25% e +25% em dois anos, a carteira tradicional tende a entregar um resultado melhor. A nova carteira deliberadamente abre mão de uma parcela do retorno médio. Em contrapartida, sua estrutura melhora os resultados justamente nos dois extremos: em uma queda muito forte, a proteção entra em ação; em uma alta muito grande, a exposição aspiracional amplia o ganho.
Isso resume uma das ideias mais interessantes do trabalho: a melhor carteira não é necessariamente aquela com maior retorno médio.
Dependendo da situação financeira do investidor, pode fazer sentido aceitar um retorno esperado um pouco menor em troca de reduzir drasticamente a probabilidade de um resultado capaz de comprometer sua vida. Da mesma forma, pode fazer sentido separar uma parcela pequena do patrimônio para estratégias mais arriscadas sem contaminar aquilo que sustenta o padrão de vida.
O estudo leva essa lógica para um caso mais próximo da realidade. O exemplo é o de um executivo com US$ 5,5 milhões em ativos e US$ 1 milhão em dívidas, resultando em patrimônio líquido de US$ 4,5 milhões. Entre os ativos financeiros estavam US$ 1,5 milhão em uma carteira de ações, US$ 1,25 milhão concentrado em uma única ação, além de renda fixa, caixa, opções da empresa, residência e imóvel de investimento.
Olhando apenas pela ótica tradicional, o problema mais óbvio seria diversificar a posição concentrada. Mas a análise de risco do autor chega a outra leitura. Aproximadamente 20% do patrimônio estava destinado à proteção, 48% ao risco de mercado e 32% ao risco aspiracional.
O problema não era simplesmente “ter ações demais”. Era possuir quase um terço dos recursos exposto a riscos aspiracionais, ao mesmo tempo em que a parcela destinada à proteção parecia insuficiente.
Na carteira proposta pelo artigo, a proporção muda para aproximadamente 40% em risco pessoal, 50% em risco de mercado e apenas 10% em risco aspiracional. Ou seja, o núcleo de mercado praticamente não muda. A grande transformação acontece nas extremidades: a proteção dobra de 20% para 40%, enquanto a parcela aspiracional é reduzida de 32% para 10%.
Essa mudança ajuda a mostrar a diferença entre asset allocation e risk allocation. Duas pessoas podem possuir exatamente os mesmos ativos e assumir riscos completamente diferentes. Um imóvel quitado usado como residência representa algo diferente de um imóvel comprado com grande alavancagem para especulação. Uma posição pequena em uma ação individual é diferente de ter salário, patrimônio e opções da empresa expostos à mesma companhia. A classificação depende da função que o ativo exerce no patrimônio total.
O autor testa essa diferença utilizando o estouro da bolha de tecnologia. Entre setembro de 2000 e março de 2001, os dados usados no artigo mostram o S&P 500 caindo 23,04%, enquanto a ação de telecomunicações utilizada na simulação perdeu 74,63%. Com a alocação original, o patrimônio simulado teria caído 29,32% no cenário envolvendo a ação de telecom. Com a alocação recomendada, a queda seria reduzida para 8,76%. No cenário envolvendo a ação de tecnologia, a diferença seria de -15,02% para -6,11%.
Esse talvez seja o melhor exemplo do conceito inteiro. A carteira recomendada não foi montada para maximizar o retorno em qualquer cenário. Ela foi construída para que um único evento adverso tivesse menos capacidade de comprometer o patrimônio total. Ao mesmo tempo, o investidor continuaria mantendo uma pequena parcela aspiracional caso alguns de seus investimentos concentrados entregassem resultados extraordinários.
Isso também ajuda a entender por que idade e renda importam. O artigo incorpora o capital humano ao patrimônio. Um médico, engenheiro ou executivo no início da carreira pode possuir relativamente pouco patrimônio financeiro, mas ter décadas de renda futura pela frente. Essa capacidade de geração de renda funciona como um ativo econômico e pode aumentar sua capacidade de assumir determinados riscos. Conforme a aposentadoria se aproxima, esse capital humano é gradualmente transformado em patrimônio financeiro e deixa de oferecer a mesma proteção.
A consequência é que uma mesma proporção de ações, renda fixa ou ativos alternativos não faz sentido para todas as pessoas. O investidor que possui renda previsível, poucas obrigações e muito capital humano não está na mesma situação econômica de alguém com a mesma idade, mas renda volátil, empresa própria e grandes dívidas. Da mesma maneira, um aposentado cuja prioridade absoluta é evitar a falta de recursos pode racionalmente aceitar retornos menores em parte do patrimônio em troca de uma probabilidade maior de preservar seu padrão de vida.
É por isso que o artigo também apresenta exemplos extremos de alocação. Em uma estratégia voltada para alguém com elevado risco de longevidade, aproximadamente 75% dos recursos poderiam estar ligados à proteção, 20% ao risco de mercado e apenas 5% ao componente aspiracional. Já em uma estratégia do tipo “barbell”, na qual o investidor protege fortemente o básico e assume bastante risco com o excedente, o exemplo utiliza 60% em proteção, 10% no núcleo de mercado e 30% no componente aspiracional. Esses percentuais não são recomendações universais; servem para mostrar que a alocação ótima depende do objetivo que cada parcela do patrimônio precisa cumprir.
E talvez essa seja a conclusão mais útil para qualquer investidor: não existe uma carteira sem contexto.
Perguntar “qual percentual deveria estar em ações?” antes de entender patrimônio, renda, dívidas, objetivos, prazo e capacidade de suportar perdas é começar pelo final. Um investidor pode ter 60% em ações e estar correndo pouco risco econômico. Outro pode ter apenas 30% e estar assumindo risco excessivo porque sua empresa, seu salário, seus imóveis e suas dívidas já estão expostos ao mesmo fator.
Da mesma forma, concentração não é automaticamente irracional. Ela pode fazer parte de uma estratégia aspiracional deliberada, desde que o fracasso dessa aposta não coloque em risco aquilo que o investidor precisa preservar. O problema começa quando uma aposta aspiracional é tratada como se fosse patrimônio de segurança.
Essa distinção permite reconciliar duas ideias que parecem contraditórias. Diversificar continua sendo essencial, especialmente para o núcleo do patrimônio. Mas buscar apenas a carteira mais eficiente estatisticamente pode não resolver todos os problemas de uma pessoa. O investidor precisa simultaneamente sobreviver aos resultados ruins, participar do crescimento dos mercados e, em alguns casos, manter alguma possibilidade de atingir objetivos maiores.
É por isso que Chhabra termina o artigo invertendo a ordem tradicional do planejamento financeiro. Em vez de começar escolhendo ações, renda fixa, imóveis ou fundos, primeiro é necessário decidir quanto risco pode ser destinado à proteção, quanto deve financiar o crescimento do patrimônio e quanto, se houver espaço, pode ser utilizado para objetivos aspiracionais. A alocação de risco deve vir antes da alocação de ativos.
Os números do artigo são históricos e refletem principalmente o mercado norte-americano até 2004, portanto não devem ser transportados mecanicamente para uma carteira brasileira atual. Mas a ideia central permanece extremamente útil: a pergunta mais importante não é apenas “em quais ativos eu invisto?”, e sim “qual função cada real do meu patrimônio precisa cumprir?”
Grande abraço,
João Pedro Mello