
Em 2002, o Brasil parecia caminhar para uma crise. O risco-país disparava, o real se desvalorizava, instituições financeiras internacionais reduziam exposição ao país e algumas das maiores casas de investimento do mundo passavam a recomendar mais cautela com os ativos brasileiros. O EMBI brasileiro, que começou o ano em torno de 700 pontos-base, chegou perto de 2.400 pontos no período eleitoral. Poucos meses depois, porém, esse movimento começou a ser revertido e, ao longo de 2003, o spread retornou para níveis próximos daqueles observados antes da eleição.
Foi justamente essa mudança brusca de percepção que Javier Santiso procurou entender em Wall Street and Emerging Democracies: Financial Markets and the Brazilian Presidential Elections. Apresentado em 2004, o trabalho analisa como os mercados financeiros incorporam acontecimentos políticos nas economias emergentes, tendo a eleição presidencial brasileira de 2002 como principal estudo de caso. Em vez de observar apenas preços, Santiso também analisou os relatórios produzidos pelas principais equipes de renda fixa de Wall Street durante 2002 e 2003 e comparou o episódio com as eleições brasileiras de 1994 e 1998.
A discussão começa com uma característica básica das democracias: eleições produzem incerteza. Em uma democracia, ninguém consegue saber antecipadamente com segurança quem vencerá uma disputa, quais coalizões serão formadas e quais propostas efetivamente se transformarão em políticas públicas. Para o mercado financeiro, que tenta continuamente transformar expectativas futuras em preços presentes, essa incerteza importa. O próprio artigo destaca que, enquanto regimes autoritários também possuem riscos políticos, a incerteza eleitoral é inerente às democracias porque nenhum grupo consegue ter certeza de que seus interesses prevalecerão.
Isso não significa que o mercado prefira necessariamente regimes não democráticos. Santiso mostra, inclusive, que grande parte dos países presentes nos principais índices de renda fixa dos mercados emergentes naquele período era composta por democracias. O ponto é outro: eleições podem representar momentos especialmente delicados quando investidores acreditam que o vencedor poderá alterar regras econômicas relevantes. Em economias emergentes, nas quais a estabilidade institucional tende a ser percebida como menos consolidada, a identidade do próximo presidente pode ganhar uma importância que dificilmente teria em países onde contratos, instituições monetárias e compromissos fiscais são considerados independentes de quem ocupa o poder.
Essa característica aparecia com força no Brasil. O artigo lembra que anos eleitorais em economias emergentes costumavam apresentar mais volatilidade cambial, alterações nos prêmios de risco e maior frequência de revisões negativas de rating. Em estudos anteriores citados pelo autor, boa parte dos rebaixamentos de países emergentes durante anos eleitorais ocorria justamente nos meses anteriores à votação, quando ainda existiam dúvidas sobre quem venceria e quais políticas seriam implementadas. À medida que essas incertezas diminuíam, os prêmios exigidos pelos investidores também tendiam a cair.
Em 2002, o Brasil reunia as condições perfeitas para que essa dinâmica fosse ampliada. Fernando Henrique Cardoso não poderia disputar novamente a Presidência, enquanto Luiz Inácio Lula da Silva, Ciro Gomes e José Serra apareciam como os principais candidatos. Lula e Ciro carregavam históricos de posições econômicas que deixavam investidores receosos em relação à continuidade da política econômica e, especialmente, ao pagamento da dívida pública.
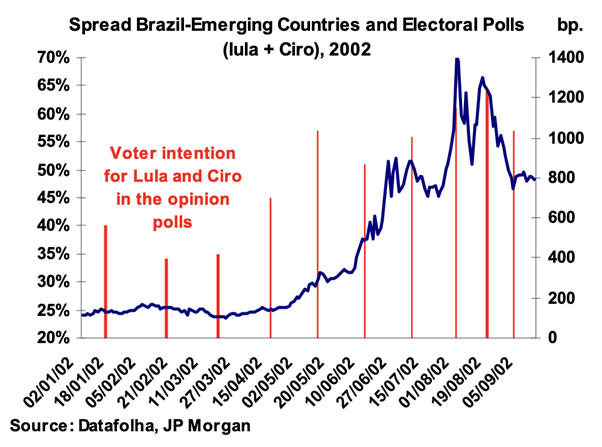
O contexto internacional também não ajudava: a Argentina havia declarado moratória no fim de 2001, deixando os investidores particularmente sensíveis a qualquer sinal de deterioração da dívida em outro grande país latino-americano.
Quando as pesquisas começaram a indicar uma possibilidade crescente de vitória da oposição, a percepção sobre o Brasil mudou rapidamente. Entre o começo do ano e julho de 2002, o câmbio saiu de aproximadamente R$ 2,30 por dólar para mais de R$ 3,50, enquanto os spreads dos títulos brasileiros ultrapassaram 2.000 pontos-base. O problema é que o Brasil possuía uma estrutura de dívida que amplificava esse movimento: cerca de 80% da dívida pública estava, naquele momento, ligada às taxas de juros domésticas ou ao câmbio. Assim, quanto mais o mercado ficava preocupado, maior era a pressão sobre juros e dólar; quanto maiores juros e dólar, pior se tornavam as próprias métricas da dívida que preocupavam os investidores.
Formava-se um mecanismo de retroalimentação. A desconfiança política elevava o prêmio de risco, pressionava o câmbio e aumentava o custo financeiro do país. Essas alterações pioravam a dinâmica da dívida, que por sua vez fornecia novos argumentos para a percepção de risco. A eleição não era, portanto, apenas uma variável política paralela à economia. Naquele contexto, a percepção sobre o resultado eleitoral conseguia influenciar variáveis financeiras capazes de alterar os próprios fundamentos econômicos do país.
O grau de atenção dispensado à eleição pelas instituições financeiras mostra até onde essa preocupação chegou. Casas de investimento passaram a publicar relatórios detalhados sobre os programas econômicos dos candidatos, pesquisas de intenção de voto e até o possível efeito do horário eleitoral na televisão. O Goldman Sachs criou o chamado “Lulameter”, modelo que buscava estimar qual probabilidade de vitória de Lula já estava embutida na cotação do câmbio. Ao mesmo tempo, ABN Amro, Goldman Sachs, Santander, Deutsche Bank, JP Morgan, Morgan Stanley, Bear Stearns e Merrill Lynch, entre outras instituições, reduziram em momentos diferentes suas recomendações para ativos brasileiros. O mercado não estava apenas discutindo a eleição: estava efetivamente ajustando suas posições.
Santiso, porém, não reduz a turbulência a uma simples reação à candidatura de Lula. O Brasil possuía vulnerabilidades reais, especialmente na dívida, e enfrentava um ambiente internacional desfavorável. O que a política parece ter feito foi ampliar essas fragilidades. A interpretação fica ainda mais interessante quando o autor compara 2002 às eleições anteriores. Em 1994, 1998 e 2002, ele encontra uma relação positiva entre o avanço eleitoral de candidatos percebidos pelo mercado como representantes de maior incerteza e o aumento do prêmio de risco brasileiro. A correlação calculada chegou a 0,92 em 1994 e a 0,68 em 1998. Em 2002, considerando conjuntamente as intenções de voto de Lula e Ciro Gomes, a correlação com o spread relativo brasileiro ficou em 0,88 no período analisado e chegou a 0,97 nos primeiros meses do ano.
O governo brasileiro sabia que a transição seria delicada e tentou criar mecanismos para reduzir essa incerteza. Um deles foi a organização do perfil de vencimentos da dívida, tentando evitar uma concentração excessiva de pagamentos exatamente no período eleitoral. Outro movimento importante veio em agosto, quando o Brasil acertou um programa de aproximadamente US$ 30 bilhões com o FMI. Mais do que o valor do empréstimo, o acordo servia como uma espécie de compromisso antecipado com a continuidade de alguns pilares da política econômica. Os principais candidatos deram sinais públicos de respeito aos contratos e à dívida, responsabilidade fiscal, metas de inflação e câmbio flutuante. O objetivo era transmitir a mensagem de que uma mudança de governo não significaria necessariamente uma ruptura das regras econômicas existentes.
A reação mostrou como mudanças na percepção podiam alterar rapidamente os preços. O prêmio de risco brasileiro caiu mais de 500 pontos-base em poucos dias e, depois que os principais candidatos sinalizaram apoio ao acordo, o real chegou a se valorizar mais de 5% em um único dia. O mercado ainda continuava cauteloso, mas a quantidade de cenários extremos que precisava considerar havia diminuído. Esse talvez seja um dos pontos mais importantes do artigo: o mercado não precisava necessariamente saber quem venceria a eleição, mas precisava ter alguma segurança sobre quais regras permaneceriam válidas depois dela.
Lula acabou vencendo, mas o cenário que muitos investidores haviam projetado durante a campanha não se concretizou. A partir da eleição, o sentimento começou a mudar. O real se recuperou e os spreads dos títulos brasileiros começaram a cair. Em meados de novembro, o câmbio já havia se valorizado quase 10% em relação a meados de outubro, enquanto o EMBI brasileiro havia recuado cerca de 30% em comparação com o fim de setembro. A percepção de que a nova equipe econômica preservaria compromissos fiscais e monetários ajudou a diminuir a distância entre o novo governo e o mercado.
As nomeações feitas na transição reforçaram essa leitura. Antonio Palocci assumiu o Ministério da Fazenda e Henrique Meirelles foi escolhido para comandar o Banco Central, enquanto técnicos ligados à condução econômica anterior permaneceram em posições relevantes. Em menos de seis meses, o spread brasileiro caiu de mais de 2.400 pontos-base para menos de 800, enquanto o dólar se estabilizou abaixo de R$ 3. A atenção dos investidores, antes concentrada quase exclusivamente no risco de ruptura, começou a voltar para temas mais tradicionais, como inflação, balanço de pagamentos e trajetória da dívida.
A mudança foi tão grande que o próprio artigo descreve uma espécie de revisão coletiva das expectativas de Wall Street. Em 2003, a percepção de que o novo governo seguiria uma política econômica mais ortodoxa do que muitos investidores imaginavam alterou completamente a narrativa construída durante a eleição. Segundo os dados apresentados por Santiso, quem permaneceu investido na Bolsa brasileira obteve naquele ano cerca de 130% de retorno em dólares. O mesmo presidente cuja vitória havia sido tratada meses antes como um dos principais riscos para a economia brasileira passou a ser visto como alguém capaz de preservar a estabilidade macroeconômica.
Essa mudança ajuda a separar duas coisas que muitas vezes são confundidas. O mercado não precifica apenas candidatos; ele precifica expectativas sobre aquilo que acredita que esses candidatos farão. Se a expectativa é de ruptura fiscal, desrespeito aos contratos ou mudanças bruscas na política monetária, o prêmio de risco pode subir antes mesmo da eleição. Se as evidências posteriores indicarem continuidade institucional e políticas diferentes das inicialmente esperadas, o mesmo movimento pode ser rapidamente revertido.
A conclusão de Santiso vai justamente nessa direção. Para o autor, a volatilidade observada em democracias emergentes pode estar menos relacionada à democracia propriamente dita e mais à fragilidade institucional que faz com que cada eleição pareça capaz de alterar as regras do jogo. Quanto mais fortes forem as instituições, menor tende a ser a importância da identidade de quem ocupa temporariamente o governo. Em países nos quais contratos, compromissos financeiros e regras econômicas são percebidos como dependentes de quem vence a eleição, a política naturalmente ganha um peso muito maior na formação dos preços.
Para o investidor, 2002 deixa uma lição particularmente útil. Existiam motivos concretos para preocupação e vulnerabilidades econômicas reais, mas também houve expectativas que acabaram indo muito além do que posteriormente aconteceu. O mercado fez aquilo que sempre faz: tentou antecipar o futuro antes que os fatos estivessem disponíveis e alterou rapidamente sua avaliação quando novas informações apareceram. Por isso, basear uma estratégia de longo prazo na certeza sobre quem vencerá a próxima eleição ou sobre como os ativos reagirão a esse resultado é uma tarefa muito mais difícil do que parece. Governos mudam, pesquisas mudam e, principalmente, as próprias expectativas do mercado mudam. Uma carteira robusta precisa estar preparada justamente para essa incerteza.
Referência: SANTISO, Javier. Wall Street and Emerging Democracies: Financial Markets and the Brazilian Presidential Elections. Paper presented at The ISEG Department of Economics Seminars, Lisbon, May 2004.
Grande abraço,
João Pedro Mello