
E se boa parte da valorização do real não tiver sido resultado da confiança na economia brasileira, mas simplesmente do aumento dos preços das commodities? Como uma moeda pode se valorizar durante anos sem que o país apresente avanços expressivos de produtividade? E, principalmente, por que juros elevados não são suficientes para explicar os movimentos do câmbio?
Quando o dólar sobe, normalmente surgem explicações relacionadas à política fiscal, às decisões do Banco Central, ao diferencial de juros entre Brasil e Estados Unidos ou à percepção de risco dos investidores. Embora todos esses fatores sejam relevantes, uma pesquisa de Emanuel Kohlscheen, apresentada no Banco Central do Brasil em 2014, encontrou evidências de que outra variável teve um papel predominante na trajetória de longo prazo do real: o preço internacional das commodities.
O estudo, intitulado Long-Run Determinants of the Brazilian Real: a Closer Look at Commodities, investigou o comportamento da taxa de câmbio real efetiva brasileira entre 1999 e 2012. O objetivo era identificar quais fundamentos econômicos estavam associados às grandes oscilações da moeda, especialmente à expressiva valorização observada entre 2005 e 2011.
Os resultados ajudam a compreender por que o câmbio brasileiro não pode ser analisado apenas pela diferença entre a Selic e os juros americanos. Mais do que isso, mostram como a estrutura produtiva e exportadora de um país pode influenciar o valor de sua moeda, mesmo quando outros indicadores econômicos não apresentam uma evolução igualmente favorável.
Para entender a dimensão desse fenômeno, é necessário observar o que aconteceu com o real durante o período analisado. Segundo os dados apresentados na pesquisa, o índice da taxa de câmbio real efetiva brasileira, calculado pelo Fundo Monetário Internacional, chegou a aproximadamente 45 pontos entre 2002 e 2003. Nos anos seguintes, iniciou um movimento de valorização que levou o indicador para perto de 110 pontos em 2011, antes de recuar para a região de 90 a 95 pontos em 2012.
É importante compreender que a taxa de câmbio real efetiva não corresponde diretamente à cotação do dólar comercial. Trata-se de um indicador que considera o valor da moeda brasileira em relação a uma cesta de moedas de parceiros comerciais, ajustado pelas diferenças de preços entre os países. Nesse indicador, uma elevação representa valorização real da moeda brasileira, enquanto uma queda representa depreciação.
Portanto, o movimento observado entre 2003 e 2011 não foi apenas uma oscilação nominal do dólar. Representou uma mudança expressiva no valor relativo da moeda brasileira, com implicações para a competitividade dos produtos nacionais, o poder de compra internacional e os retornos dos investimentos expostos a diferentes moedas.
Nesse mesmo período, o comércio exterior brasileiro passou por uma transformação importante. Os gráficos apresentados por Kohlscheen mostram que as exportações brasileiras, consideradas em valores acumulados de 12 meses, saíram de aproximadamente US$ 50 bilhões no início de 1999 para patamares próximos de US$ 240 bilhões em 2013. As importações também cresceram, refletindo uma economia progressivamente mais integrada aos fluxos comerciais internacionais.
Entretanto, não foi apenas o valor exportado que mudou. A composição dessas exportações também passou por uma transformação significativa.
O pesquisador concentrou sua análise em cinco grandes grupos de commodities: petróleo e combustíveis, minérios, açúcar e etanol, soja e carnes. Em conjunto, esses produtos ganharam participação nas exportações brasileiras ao longo do período, passando de aproximadamente 24% do total em 1999 para pouco mais de 50% em 2011, conforme os valores apresentados graficamente no estudo.
Em outras palavras, cinco grupos de produtos, que representavam cerca de um quarto das exportações brasileiras, passaram a responder por aproximadamente metade de tudo o que o país vendia ao exterior.
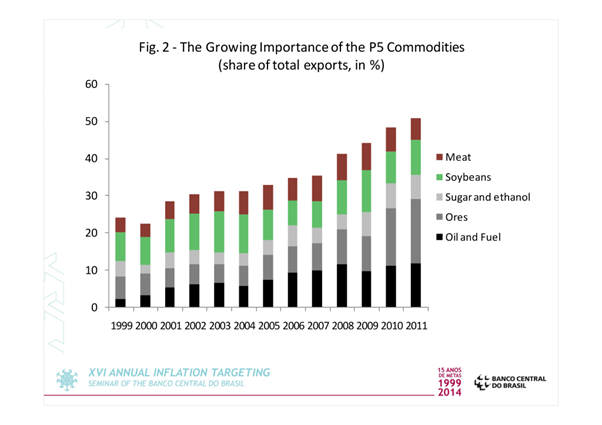
Essa mudança é particularmente importante para compreender o funcionamento do câmbio. Quanto maior a participação das commodities nas exportações, maior tende a ser a relevância de seus preços internacionais para as receitas externas da economia. Quando esses produtos se valorizam, o país pode receber mais recursos por uma mesma quantidade exportada, alterando seus termos de troca e as condições de oferta e demanda por moeda estrangeira.
Isso não significa que cada aumento no preço da soja, do minério de ferro ou do petróleo provoque automaticamente uma valorização do real. Significa que, quando essas mercadorias passam a representar uma parcela expressiva das exportações, seus preços se tornam variáveis fundamentais para compreender os movimentos cambiais.
O comportamento do índice de commodities construído pelo pesquisador reforça essa relação. O indicador, denominado P5-BR, reunia os cinco grupos relevantes para o comércio exterior brasileiro. Partindo de uma base próxima de 100 pontos em 1999, o índice alcançou patamares superiores a 450 pontos em 2011, antes de apresentar uma correção em 2012.
A trajetória não foi linear. Houve momentos de estabilidade, acelerações expressivas e quedas importantes, especialmente durante a crise financeira internacional de 2008. Ainda assim, a tendência predominante entre o início dos anos 2000 e 2011 foi de forte valorização das commodities.
Ao comparar essa trajetória com a evolução da taxa de câmbio real efetiva, surge uma das descobertas centrais da pesquisa: os dois indicadores apresentaram movimentos bastante semelhantes.
A valorização das commodities coincidiu com o fortalecimento do real, enquanto períodos de queda dos preços internacionais foram acompanhados por pressões de depreciação cambial.
Mas observar dois gráficos semelhantes não é suficiente para concluir que existe uma relação econômica consistente entre eles. Afinal, duas variáveis podem caminhar juntas durante determinado período sem que exista uma ligação estável de longo prazo.
Por isso, Kohlscheen utilizou testes econométricos de cointegração, uma metodologia que procura identificar se diferentes séries econômicas mantêm uma relação de equilíbrio de longo prazo, apesar das oscilações que apresentam individualmente.
Os resultados foram estatisticamente relevantes.
Utilizando um índice de commodities especificamente construído para o Brasil, o teste de cointegração apresentou estatística de traço de 22,292 e valor-p de 0,0041. Um segundo indicador brasileiro produziu resultado praticamente idêntico, com estatística de 22,261 e o mesmo valor-p de 0,0041.
Em ambos os casos, os resultados permitiram rejeitar a hipótese de ausência de cointegração ao nível de significância de 1%. Isso significa que a pesquisa encontrou evidências estatísticas consistentes de uma relação de longo prazo entre os preços reais das commodities e a taxa de câmbio real efetiva brasileira.
Quando o pesquisador substituiu os índices brasileiros por um indicador internacional mais abrangente, o CRB, a relação continuou estatisticamente significativa, embora com evidência menos forte. A estatística de traço caiu para 17,150, com valor-p de 0,0279, permitindo rejeitar a ausência de cointegração ao nível de 5%.
A comparação sugere que a composição das exportações brasileiras importa. Um índice construído para representar os produtos efetivamente relevantes para o Brasil apresentou uma associação estatística mais robusta com o câmbio do que um índice internacional genérico.
Essa distinção é relevante porque economias exportadoras podem ser afetadas de maneiras muito diferentes pelo mesmo ciclo internacional de commodities. O aumento do preço de uma mercadoria pode favorecer um país que a exporta e prejudicar outro que depende de sua importação.
Consequentemente, acompanhar apenas um índice amplo de matérias-primas pode esconder diferenças importantes entre as economias.
A pesquisa também estimou a intensidade da relação de longo prazo entre os preços das commodities e a taxa de câmbio real efetiva.
Nos modelos construídos com índices específicos para o Brasil, os coeficientes estimados na equação de cointegração foram de -0,401 e -0,392. O sinal negativo decorre da forma como a equação foi normalizada: isolando-se a taxa de câmbio real efetiva, a relação entre a valorização das commodities e a valorização real da moeda brasileira é positiva.
Na especificação com o índice internacional CRB, o coeficiente estimado foi de -0,551.
Os três coeficientes apresentaram significância estatística ao nível de 1%, reforçando a presença dos preços das commodities na relação de equilíbrio estimada.
O resultado não significa que seja possível converter mecanicamente qualquer variação no preço de uma commodity em uma mudança exata na cotação do dólar. Os coeficientes descrevem relações econométricas condicionadas à metodologia, aos índices utilizados e ao período analisado. Ainda assim, demonstram que a associação não era apenas visual ou circunstancial.
O passo seguinte foi verificar se essa relação permanecia relevante quando outras variáveis tradicionalmente utilizadas para explicar o câmbio eram incorporadas ao modelo.
Entre elas estavam o diferencial de juros entre a Selic e a taxa básica americana, o déficit público nominal, o VIX, que representa uma medida da volatilidade esperada no mercado acionário americano, e o EMBI Brasil, indicador de risco associado à dívida brasileira.
A inclusão dessas variáveis permitiu separar, ao menos parcialmente, a influência dos preços das commodities daquela exercida pelas condições financeiras internacionais e pelos fundamentos domésticos.
Os resultados trouxeram uma constatação particularmente interessante para os investidores brasileiros.
Enquanto os preços das commodities permaneceram estatisticamente relevantes para explicar a relação de longo prazo do câmbio, o diferencial de juros não apresentou significância estatística nas especificações estimadas.
Na principal especificação brasileira, a estatística t associada à variação do diferencial de juros foi de apenas 0,38, muito distante dos níveis normalmente necessários para considerar o coeficiente estatisticamente significativo. O déficit público nominal também não apresentou significância, com estatística t de 0,47.
Isso não demonstra que juros e política fiscal sejam irrelevantes para o câmbio. Significa que, naquele modelo e naquele período, essas variáveis não apresentaram evidência estatística suficiente para explicar os movimentos considerados, após a inclusão dos demais fatores.
A interpretação correta é especialmente importante porque resultados econométricos dependem da forma como as variáveis são medidas, das relações especificadas e do horizonte analisado.
Por outro lado, as variáveis associadas à percepção de risco apresentaram resultados diferentes.
O VIX teve coeficiente de -0,060, com significância estatística de 5% na principal especificação brasileira. O EMBI Brasil apresentou coeficiente de -0,152, também significativo ao nível de 5%.
Os sinais negativos indicam que aumentos dessas medidas de risco estavam associados a pressões de depreciação real da moeda brasileira, mantendo as demais características do modelo.
Isso ajuda a compreender por que o real pode apresentar movimentos de curto prazo bastante diferentes daqueles sugeridos pelos fundamentos comerciais de longo prazo.
Mesmo que os preços das commodities estejam favoráveis, um aumento relevante da aversão ao risco internacional pode pressionar moedas de economias emergentes. Da mesma forma, uma deterioração da percepção de risco brasileira pode interferir no comportamento cambial independentemente dos preços das exportações.
Portanto, a pesquisa sugere uma distinção entre os fatores associados à tendência de longo prazo da moeda e aqueles relacionados às oscilações financeiras observadas ao longo dessa trajetória.
O modelo também apresentou coeficiente de ajuste ao equilíbrio de -0,092 nas duas especificações brasileiras, estatisticamente significativo ao nível de 5%.
Na interpretação do mecanismo de correção de erros, isso corresponde a um ajuste aproximado de 9,2% do desvio em cada período, indicando que a taxa de câmbio apresentava uma tendência de retornar gradualmente à relação de equilíbrio estimada.
Segundo as conclusões do pesquisador, os desvios em relação ao equilíbrio de longo prazo apresentavam uma meia-vida de aproximadamente oito meses.
Em termos práticos, a meia-vida representa o intervalo estimado para que metade de determinado desequilíbrio seja corrigida. Se uma variável se afasta temporariamente de sua relação de equilíbrio, o modelo indica quanto tempo seria necessário para que parte desse afastamento desaparecesse, mantidas as propriedades estatísticas estimadas.
Esse resultado não deve ser interpretado como uma previsão de que o dólar necessariamente retornará a determinada cotação em oito meses. A pesquisa trabalha com a taxa de câmbio real efetiva e com um equilíbrio estimado a partir de fundamentos econômicos, não com um preço fixo ou garantido para o dólar comercial.
Ainda assim, existe uma implicação relevante: movimentos cambiais expressivos podem conter componentes temporários, e a velocidade de ajuste desses desequilíbrios não precisa ser imediata.
Isso ajuda a explicar por que uma moeda pode permanecer relativamente valorizada ou desvalorizada durante vários meses, mesmo quando parte dos fundamentos econômicos aponta em outra direção.
A capacidade de ajuste dos modelos também merece atenção. As duas especificações brasileiras apresentaram coeficientes de determinação ajustados de 0,3393 e 0,3400, enquanto o modelo com o índice internacional CRB registrou 0,3239.
Esses valores, próximos de 34% nos modelos brasileiros, referem-se ao ajuste estatístico das equações de curto prazo estimadas, e não significam que as commodities expliquem exatamente 34% de todo o comportamento histórico do câmbio.
É uma distinção importante. Mesmo com evidências robustas de uma relação de longo prazo, uma parcela significativa das variações cambiais permanece fora da capacidade explicativa das equações.
Os gráficos apresentados na pesquisa mostram uma proximidade expressiva entre a trajetória observada e a trajetória ajustada pelo modelo, especialmente nas grandes tendências de valorização e depreciação do real entre 1999 e 2012.
Entretanto, essa proximidade é observada dentro da própria amostra utilizada na estimação. Ela não representa, por si só, comprovação de que o modelo teria a mesma precisão ao tentar antecipar movimentos cambiais em períodos posteriores.
Outra descoberta importante aparece quando o pesquisador investiga o papel da produtividade.
Uma explicação econômica tradicional para a valorização real de uma moeda é o chamado efeito Balassa-Samuelson. De maneira simplificada, esse mecanismo relaciona ganhos de produtividade, especialmente nos setores que produzem bens comercializáveis internacionalmente, à valorização da taxa de câmbio real.
A lógica é que economias com ganhos expressivos de produtividade podem apresentar aumentos salariais e mudanças nos preços relativos que contribuem para a valorização real de suas moedas.
Contudo, essa hipótese não encontrou suporte nos resultados apresentados para o Brasil durante o período analisado.
A correlação amostral entre a taxa de câmbio real efetiva brasileira e o índice de preços das commodities foi de 0,919. Trata-se de uma correlação positiva muito elevada, próxima do limite máximo de 1.
Já a correlação entre a taxa de câmbio real efetiva e a produtividade relativa foi de -0,290.
Além de apresentar intensidade muito inferior, essa segunda correlação possuía sinal contrário ao esperado pela hipótese tradicional considerada no estudo.
Quando a medida de produtividade relativa foi incorporada às especificações econométricas, o ajuste dos modelos piorou consideravelmente, segundo o pesquisador.
A apresentação também cita estimativas segundo as quais o crescimento médio da produtividade total dos fatores no Brasil entre 2003 e 2012 foi de apenas 0,1% ao ano.
O contraste é expressivo: enquanto o real experimentava um ciclo de forte valorização, os indicadores de produtividade analisados não apresentavam avanços compatíveis com uma explicação baseada predominantemente nesse fator.
Em outras palavras, a valorização da moeda brasileira não precisou estar acompanhada por um crescimento equivalente da eficiência produtiva doméstica.
Para o investidor, essa é uma das implicações mais importantes de toda a pesquisa.
Uma moeda forte não necessariamente significa uma economia estruturalmente mais produtiva. Da mesma forma, uma valorização cambial prolongada não deve ser interpretada automaticamente como evidência de melhora permanente da competitividade ou da qualidade dos fundamentos domésticos.
Parte do fortalecimento de uma moeda pode estar associada a condições externas favoráveis, especialmente quando o país depende economicamente da exportação de produtos cujos preços são determinados nos mercados internacionais.
Essa diferença altera a forma de interpretar os ciclos econômicos.
Considere uma economia cuja pauta de exportações esteja fortemente concentrada em commodities. Quando os preços internacionais desses produtos sobem, as receitas de exportação podem aumentar, melhorando as condições externas da economia e favorecendo a valorização de sua moeda.
Ao mesmo tempo, empresas diretamente ligadas à produção e à comercialização dessas matérias-primas podem apresentar crescimento de receitas e melhora de resultados, embora o impacto final dependa também de custos, volumes, câmbio e outros fatores.
O investidor pode observar simultaneamente uma moeda mais forte, empresas exportadoras beneficiadas pelo ciclo de preços e maior interesse por ativos relacionados à atividade econômica doméstica.
Entretanto, isso não significa necessariamente que esses movimentos sejam permanentes.
Se parte relevante da melhora econômica estiver relacionada a um ciclo internacional de preços, uma eventual reversão desse ciclo poderá alterar as condições que sustentaram a valorização cambial.
Esse é um ponto particularmente importante na avaliação de empresas e ativos brasileiros.
Uma companhia exportadora pode se beneficiar da alta das commodities mesmo quando o real se valoriza, desde que o efeito positivo dos preços e volumes comercializados supere os impactos cambiais e de custos. Na situação inversa, uma depreciação do real pode favorecer a conversão de receitas em dólares, mas não necessariamente compensar uma queda expressiva no preço internacional dos produtos vendidos.
Portanto, a exposição ao câmbio e a exposição às commodities não devem ser tratadas como riscos independentes.
Em determinadas circunstâncias, ambas podem responder aos mesmos movimentos econômicos internacionais, embora seus impactos sobre cada empresa e ativo sejam diferentes.
Essa relação também importa para quem investe no exterior.
Quando o real se valoriza, o retorno em reais de um investimento denominado em dólares tende a ser reduzido pela conversão cambial, mantido constante o desempenho do ativo estrangeiro. Quando a moeda brasileira se deprecia, ocorre o efeito contrário.
Assim, parte do resultado de uma carteira internacional depende não apenas do desempenho dos ativos adquiridos, mas também do comportamento da moeda brasileira diante do dólar.
A pesquisa mostra que esse comportamento cambial esteve fortemente associado aos preços das commodities em um período relevante da história econômica brasileira.
Isso significa que decisões de diversificação internacional não deveriam depender exclusivamente de expectativas sobre a Selic, sobre os juros americanos ou sobre a próxima decisão de política monetária.
É necessário compreender também que o Brasil possui uma estrutura de comércio exterior sujeita a ciclos de preços internacionais, capazes de influenciar sua moeda em horizontes prolongados.
O estudo reforça essa interpretação ao examinar diferentes formas de construir os índices de commodities.
Os dois indicadores brasileiros utilizados na pesquisa, P5-BR e PU5-BR, apresentaram correlação de 0,9996, praticamente perfeita. Quando o petróleo foi retirado das cestas, as correlações com os índices originais permaneceram elevadas, próximas de 0,995.
Isso demonstra que os diferentes indicadores analisados compartilhavam movimentos históricos bastante semelhantes, mesmo com alterações na composição da cesta.
Entretanto, não significa que o petróleo tenha pouca importância econômica ou que sua retirada não produza efeitos específicos sobre o câmbio. A elevada correlação mostra apenas que, durante aquele período, os índices alternativos se movimentaram de maneira muito próxima.
O índice internacional CRB, por sua vez, apresentou correlação de 0,9165 com o P5-BR, indicando uma relação forte, mas menos estreita do que aquela observada entre os indicadores construídos especificamente para o Brasil.
Esses resultados ajudam a entender por que a composição da cesta de commodities é relevante para a análise cambial. O impacto de um ciclo internacional depende, em parte, dos produtos aos quais uma economia está efetivamente exposta.
A pesquisa também examinou a influência de alterações inesperadas na política monetária sobre as expectativas cambiais.
Nos testes apresentados para horizontes de seis e doze meses, as mudanças nos juros não demonstraram efeitos estatisticamente significativos sobre as expectativas de depreciação cambial.
Na amostra completa, composta por 79 observações, os modelos apresentaram coeficientes de determinação de apenas 0,011 para o horizonte de seis meses e 0,005 para o horizonte de doze meses.
Isso corresponde, respectivamente, a 1,1% e 0,5% de ajuste explicativo nas regressões consideradas.
Quando a análise foi restringida aos 38 episódios sem intervenção cambial, os coeficientes de determinação permaneceram baixos, em 0,022 e 0,013.
Embora esses exercícios sejam complementares à análise principal, reforçam uma advertência: compreender a diferença entre as taxas de juros de dois países não é suficiente para antecipar com precisão o comportamento esperado de suas moedas.
A própria apresentação reúne resultados de outro exercício sobre retornos excedentes em estratégias de renda fixa e câmbio, incluindo operações associadas ao diferencial de juros, ao momentum e à manutenção passiva de posições.
O fato de algumas dessas estratégias terem apresentado retornos excedentes estatisticamente significativos não contradiz os resultados sobre a determinação cambial de longo prazo. A rentabilidade de uma estratégia financeira e os fundamentos associados à trajetória de equilíbrio de uma moeda são questões diferentes.
Um investimento pode oferecer retorno associado a juros elevados sem que esses juros expliquem, isoladamente, por que determinada moeda se valorizou durante anos.
Essa distinção também ajuda a compreender os limites de estratégias baseadas exclusivamente no chamado carry trade, em que investidores procuram obter ganhos aproveitando diferenças nas taxas de juros entre países.
O diferencial de juros pode tornar uma operação financeiramente atraente, mas o resultado final depende também da trajetória cambial, dos custos, dos riscos e das condições de mercado.
Uma mudança relevante nos preços das commodities ou na percepção internacional de risco pode alterar essa trajetória e comprometer parte dos ganhos proporcionados pelos juros.
É por isso que o retorno nominal oferecido por uma moeda e sua tendência de valorização não devem ser confundidos.
Ao mesmo tempo, seria um erro transformar os resultados da pesquisa em uma regra automática segundo a qual commodities em alta sempre significam dólar em queda no Brasil.
A análise de Kohlscheen se concentrou no período entre 1999 e 2012, utilizando relações estatísticas estimadas com os dados disponíveis naquele momento.
O estudo não demonstra que os mesmos coeficientes permaneceram constantes nos anos seguintes, nem estabelece que a influência das commodities necessariamente superará a de outros fatores em qualquer situação econômica.
Mudanças na composição do comércio exterior, nas condições de financiamento internacional, na política econômica e nos riscos específicos do país podem modificar as relações históricas observadas.
Além disso, a existência de cointegração não comprova, isoladamente, uma relação causal exclusiva. Os resultados indicam uma associação de longo prazo estatisticamente consistente, economicamente plausível e robusta às principais verificações apresentadas, mas não eliminam outros mecanismos capazes de influenciar a moeda brasileira.
Essa ressalva é indispensável quando se pretende utilizar conhecimento acadêmico na construção de estratégias de investimento.
O objetivo não deveria ser transformar um modelo histórico em uma fórmula de previsão cambial. Deveria ser compreender quais forças econômicas podem influenciar os preços dos ativos e como essas forças se relacionam.
Nesse sentido, a principal contribuição da pesquisa é demonstrar que o comportamento do real esteve profundamente conectado à evolução dos preços internacionais de um conjunto relativamente concentrado de produtos exportados pelo Brasil.
Entre 1999 e 2012, os preços das commodities apresentaram uma relação de longo prazo estatisticamente significativa com a taxa de câmbio real efetiva. A valorização dessas mercadorias foi capaz de ajudar a explicar a expressiva apreciação do real entre 2005 e 2011, enquanto o diferencial de juros, isoladamente, não ofereceu a mesma capacidade explicativa dentro das especificações analisadas.
Os resultados também indicaram que a produtividade relativa não explicava satisfatoriamente o movimento observado e que as condições de risco financeiro desempenhavam um papel relevante nas oscilações cambiais.
Em conjunto, essas evidências permitem interpretar o câmbio brasileiro como o resultado da interação entre fundamentos comerciais, condições financeiras e expectativas dos agentes econômicos, com pesos que podem variar de acordo com o horizonte considerado.
Para o investidor de longo prazo, isso tem uma consequência prática: concentrar toda a análise cambial na política monetária pode significar ignorar parte importante dos fundamentos que influenciam o valor da moeda em que seu patrimônio está denominado.
O preço do dólar não depende apenas do que o Banco Central brasileiro faz, do que o Federal Reserve decide ou da diferença entre as taxas de juros dos dois países. Depende também das condições econômicas internacionais e, entre elas, dos preços dos produtos que o Brasil vende ao mundo.
A valorização de uma moeda pode refletir avanços estruturais da economia, mas também pode estar associada a um ambiente externo excepcionalmente favorável. Confundir essas duas situações pode levar a interpretações equivocadas sobre a sustentabilidade de determinado ciclo econômico.
No fim, a pergunta mais importante talvez não seja por que o dólar está subindo ou caindo, mas quais fundamentos estão sustentando esse movimento.
Afinal, uma moeda pode permanecer forte durante anos sem que a economia tenha se tornado proporcionalmente mais produtiva. E, quando isso acontece, compreender a origem dessa força é tão importante quanto observar sua cotação.
Referência: KOHLSCHEEN, Emanuel. Long-Run Determinants of the Brazilian Real: A Closer Look at Commodities. International Journal of Finance and Economics, 2014. Apresentação realizada no XVI Annual Inflation Targeting Seminar of the Banco Central do Brasil, 2014.
Grande abraço,
João Pedro Mello