
Você investiria em um banco sabendo que suas decisões podem ser influenciadas pelo calendário eleitoral? E se descobrisse que, em determinados períodos, o crescimento da carteira de crédito pode estar mais relacionado aos interesses do governo do que à rentabilidade das operações? Mais importante: quanto essa interferência pode custar para o banco e, consequentemente, para seus acionistas?
Quando analisamos instituições financeiras, normalmente concentramos nossa atenção na inadimplência, nas margens financeiras, no crescimento da carteira de crédito e na rentabilidade sobre o patrimônio. Entretanto, existe uma variável que não aparece diretamente nos demonstrativos financeiros, mas que pode influenciar todos esses indicadores: o risco político.
No Brasil, essa discussão é especialmente relevante. Em dezembro de 2019, Banco do Brasil e Caixa Econômica Federal, os dois maiores bancos comerciais públicos do país, concentravam aproximadamente 37% de todo o estoque de crédito e 29% dos ativos do sistema bancário brasileiro. Isso significa que decisões tomadas por essas instituições não afetam apenas seus resultados financeiros, mas também a disponibilidade de crédito, o financiamento das empresas e o funcionamento da economia.
Foi justamente essa relação entre política e rentabilidade que Alexandre Schwinden Garcia e Roberto Meurer investigaram no estudo Elections, state-owned banks, and bank profitability in Brazil, publicado na revista científica Brazilian Review of Finance, em dezembro de 2022 (volume 20, número 4, páginas 83–111). Os pesquisadores analisaram 182 bancos brasileiros entre 2000 e 2019, utilizando 3.505 observações semestrais para identificar se os anos eleitorais produziam alterações na rentabilidade das instituições financeiras controladas pelo governo.
A questão central era compreender se os bancos públicos apresentavam um comportamento diferente dos privados durante as eleições e, principalmente, se a negociação de suas ações na Bolsa poderia funcionar como um mecanismo de proteção contra interferências políticas.
Antes de observar os resultados, precisamos compreender uma distinção importante. Bancos públicos não existem necessariamente para maximizar seus lucros. Eles também podem financiar projetos de desenvolvimento, ampliar o acesso ao crédito e atender setores nos quais as instituições privadas não encontram retornos suficientemente atrativos. Portanto, uma rentabilidade inferior à de um banco privado não representa, isoladamente, evidência de má gestão ou interferência política.
O problema aparece quando decisões de crédito deixam de considerar critérios econômicos e passam a atender objetivos eleitorais. Nesse cenário, o governo pode ter incentivos para ampliar financiamentos, oferecer condições mais favoráveis ou direcionar recursos para determinadas atividades, mesmo que essas operações prejudiquem a rentabilidade futura da instituição.
E os primeiros números da pesquisa mostram um comportamento particularmente interessante.
Nos anos sem eleições, os bancos públicos que não possuíam ações negociadas na Bolsa apresentaram crescimento médio de 3,3% no estoque de operações de crédito. Nos anos eleitorais, esse crescimento aumentou para 6,8%. Estamos falando de uma expansão mais de duas vezes maior, com uma diferença de 3,5 pontos percentuais entre os períodos.
Entre os bancos públicos listados na Bolsa, também houve aceleração do crédito, embora menos intensa. O crescimento médio passou de 3,2% nos anos sem eleições para 4,7% nos anos eleitorais, uma diferença de 1,5 ponto percentual.
O comportamento dos bancos privados foi bastante diferente. O crescimento médio da carteira permaneceu em 4,1% tanto nos anos eleitorais quanto nos demais períodos.
Essa comparação merece atenção. Enquanto os bancos privados praticamente não apresentaram mudanças na velocidade média de expansão do crédito, os bancos públicos aumentaram suas operações justamente nos anos em que havia eleições federais ou municipais. O movimento foi especialmente expressivo entre as instituições que não estavam submetidas às exigências de uma companhia aberta.
É importante reconhecer que essas diferenças são estatísticas descritivas. Elas não demonstram, por si só, que os empréstimos foram concedidos para favorecer candidatos. Entretanto, revelam um comportamento consistente com a possibilidade de utilização do crédito público para atender objetivos políticos.
O segundo conjunto de dados torna essa hipótese ainda mais relevante.
O crescimento do crédito nos anos eleitorais veio acompanhado de uma piora nos indicadores de risco das carteiras dos bancos públicos. A pesquisa identificou um aumento de aproximadamente 0,3% no indicador de risco de crédito dos bancos públicos não listados e de 0,4% entre os bancos públicos listados, conforme as medidas apresentadas pelos autores.
Ao mesmo tempo, a margem financeira dos bancos públicos não listados foi 0,3% menor nos períodos eleitorais.
Isso ajuda a compreender por que expandir crédito não significa necessariamente gerar mais lucro. Um banco pode aumentar sua carteira de empréstimos e, simultaneamente, comprometer sua rentabilidade caso passe a assumir riscos maiores ou a conceder financiamentos em condições menos favoráveis.
O efeito também pode não aparecer imediatamente. Uma operação de crédito concedida hoje pode gerar receitas durante algum tempo antes de apresentar problemas de pagamento. Se o risco assumido não for adequadamente remunerado, o custo dessa decisão poderá aparecer posteriormente na forma de provisões para perdas, menor resultado financeiro e necessidade de capital adicional.
É justamente essa característica que torna os bancos instrumentos potencialmente atraentes para a utilização política. Os benefícios de uma expansão de crédito podem aparecer no curto prazo, enquanto parte dos custos somente será reconhecida no futuro.
Quando os pesquisadores compararam a rentabilidade média dos diferentes grupos, encontraram diferenças expressivas.
Os bancos públicos não listados apresentaram retorno médio sobre os ativos, conhecido como ROA, de apenas 0,48%. Entre os bancos públicos listados, esse indicador alcançou 0,97%, enquanto os bancos privados registraram média de 0,62%.
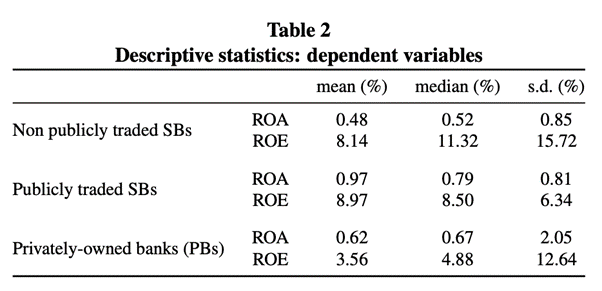
O ROA mede quanto lucro uma instituição consegue gerar em relação ao volume de ativos que administra. Portanto, nessa amostra, os bancos públicos com ações negociadas na Bolsa apresentaram um ROA médio aproximadamente duas vezes maior que o dos bancos públicos não listados.
A comparação pelo retorno sobre o patrimônio líquido, o ROE, também revela diferenças importantes. Os bancos públicos listados apresentaram rentabilidade média de 8,97%, contra 8,14% dos não listados e 3,56% dos bancos privados.
Entretanto, interpretar esses números exige cuidado. O ROE depende diretamente do tamanho do patrimônio líquido utilizado para financiar as operações. Bancos com menor capitalização podem apresentar indicadores de retorno sobre o patrimônio relativamente elevados mesmo sem gerar resultados superiores em relação aos ativos.
A própria pesquisa mostra que os bancos públicos não listados apresentavam patrimônio líquido equivalente, em média, a apenas 6,66% dos ativos. Entre os bancos públicos listados, essa proporção era de 11,56%, enquanto os bancos privados registravam 20,54%.
Em outras palavras, os bancos privados possuíam, proporcionalmente, uma estrutura de capital mais robusta. Já os bancos públicos não listados operavam com uma participação menor de capital próprio em seus ativos, o que torna especialmente relevante a capacidade de reter lucros e reforçar seus balanços.
A qualidade das carteiras de crédito também apresentava diferenças importantes. A relação entre provisões para perdas e operações de crédito, utilizada na pesquisa como indicador de risco, era de 8,94% para os bancos públicos não listados, 7,37% para os bancos públicos listados e 5,80% para os privados.
Isso significa que os bancos públicos não listados combinavam três características: menor retorno médio sobre os ativos, menor proporção de capital próprio e um indicador de risco de crédito mais elevado.
Esses números não permitem concluir que todas essas diferenças sejam provocadas pela política, pois os bancos também possuem objetivos, modelos de negócio e perfis de clientes distintos. Porém, ajudam a explicar por que interferências adicionais na concessão de crédito podem ter consequências relevantes para a rentabilidade e a solidez financeira dessas instituições.
Para investigar especificamente o efeito eleitoral, os pesquisadores utilizaram modelos econométricos que consideraram fatores internos dos bancos, como capitalização, tamanho, depósitos, liquidez, eficiência operacional e risco de crédito. Também foram incluídas variáveis macroeconômicas, como inflação, Selic, crescimento do PIB e concentração bancária.
Esse procedimento é importante porque a rentabilidade de um banco pode cair durante uma eleição por motivos que não têm qualquer relação com a política. Uma recessão, uma deterioração generalizada da qualidade do crédito ou mudanças nas taxas de juros podem afetar simultaneamente diferentes instituições.
Ao controlar essas variáveis, os pesquisadores procuraram identificar se existia um efeito adicional associado aos períodos eleitorais.
O primeiro resultado foi surpreendente: considerando todos os bancos públicos em conjunto, os anos de eleições federais e municipais não apresentaram impacto estatisticamente significativo sobre sua rentabilidade.
A conclusão inicial, portanto, poderia ser que o calendário eleitoral não fazia diferença para os resultados financeiros dos bancos controlados pelo governo.
Mas isso mudou quando os pesquisadores separaram essas instituições entre bancos públicos listados e não listados na Bolsa.
Nos modelos mais completos, os anos eleitorais apresentaram uma associação negativa e estatisticamente significativa com a rentabilidade dos bancos públicos não listados. O efeito foi observado tanto no retorno sobre os ativos quanto no retorno sobre o patrimônio líquido.
Na especificação final, os coeficientes estimados foram de -0,015 para o ROA e -0,081 para o ROE. Expressos em termos das respectivas taxas de rentabilidade, correspondem a efeitos negativos da ordem de 1,5 e 8,1 pontos percentuais, respectivamente. No texto do artigo, os autores descrevem essas magnitudes como aproximadamente 1,6% para o ROA e 8,2% para o ROE.
Os resultados apresentaram significância estatística de 1% para o ROA e 5% para o ROE, indicando evidência estatística de uma associação negativa entre os períodos eleitorais e a rentabilidade dessas instituições, após os controles utilizados.
É fundamental interpretar corretamente esse resultado. Os coeficientes não representam uma redução equivalente no lucro contábil de todos os bancos nem uma previsão de queda no preço de suas ações. Eles representam efeitos estimados sobre indicadores de rentabilidade, dentro das condições e da metodologia da pesquisa. Os próprios autores ressaltam que o resultado não significa que os bancos necessariamente registraram prejuízo durante os anos eleitorais.
Entre os bancos públicos listados na Bolsa, por outro lado, a pesquisa não encontrou uma relação estatisticamente significativa entre os períodos eleitorais e a rentabilidade nos modelos completos.
Essa diferença é provavelmente a descoberta mais relevante de todo o estudo.
As duas categorias de bancos pertenciam ao setor público, estavam inseridas no mesmo ambiente econômico e estavam sujeitas ao calendário eleitoral brasileiro. Mesmo assim, apenas o grupo que não possuía ações negociadas na Bolsa apresentou deterioração estatisticamente significativa da rentabilidade associada às eleições.
Uma possível explicação está nos mecanismos de governança corporativa.
Quando uma empresa possui ações negociadas no mercado, suas decisões passam a ser acompanhadas por acionistas minoritários, investidores institucionais, analistas e órgãos reguladores. Há obrigações adicionais de transparência, prestação de contas e proteção dos direitos dos investidores.
Isso não elimina o poder do acionista controlador, mas pode aumentar o custo de decisões tomadas exclusivamente para atender seus interesses.
Imagine dois bancos públicos diante de uma orientação para ampliar rapidamente o crédito em determinado segmento. Em ambos os casos, o governo pode exercer influência sobre a administração. Entretanto, no banco listado, uma decisão que comprometa a rentabilidade pode enfrentar questionamentos de investidores, órgãos de governança e participantes do mercado.
No banco não listado, parte desses mecanismos externos de fiscalização simplesmente não existe na mesma intensidade.
A pesquisa apresenta um exemplo concreto da importância desses controles. Em 2020, a Comissão de Valores Mobiliários aplicou uma multa de R$ 300 mil ao Instituto de Previdência dos Servidores do Distrito Federal por sua participação em uma votação separada para eleição de membro do conselho de administração do Banco de Brasília.
O problema era que o instituto pertencia ao próprio governo controlador do banco. Na avaliação da CVM, sua participação não poderia ser tratada como a manifestação independente de um acionista minoritário.
O episódio mostra como os mecanismos de proteção aos investidores podem limitar determinadas práticas do controlador, mesmo em empresas nas quais o governo permanece como principal acionista.
Entretanto, estar listado na Bolsa não significa estar imune ao risco político.
Os pesquisadores mencionam um episódio ocorrido em janeiro de 2021, quando surgiu a possibilidade de substituição do presidente do Banco do Brasil em meio a divergências sobre um processo de reestruturação de agências e funcionários.
A possibilidade de interferência política foi acompanhada de uma perda de aproximadamente US$ 1,2 bilhão no valor de mercado do banco em um único dia.
O exemplo é particularmente relevante para o investidor porque demonstra que o risco político não precisa produzir uma deterioração efetiva do lucro para afetar o preço de uma ação. A simples possibilidade de mudanças na administração ou na condução estratégica pode alterar as expectativas do mercado sobre a geração de resultados futuros.
Outro episódio apresentado no artigo ocorreu em julho de 2022, quando o Tesouro Nacional solicitou ao Banco do Brasil alterações na frequência e na proporção dos lucros distribuídos como dividendos, com o objetivo de aumentar as receitas do governo. O banco recusou a mudança de periodicidade. A Caixa Econômica Federal, por sua vez, foi mencionada pelos autores em um contexto de ampliação da distribuição de dividendos.
Esses acontecimentos ilustram um conflito de interesses que precisa ser considerado por qualquer investidor em empresas estatais.
O governo pode desejar maior distribuição de dividendos para reforçar suas receitas, ampliar o crédito para estimular determinados setores ou modificar estratégias operacionais por razões políticas. O acionista minoritário, por sua vez, está interessado em decisões que preservem a capacidade de geração de caixa, a rentabilidade e o valor econômico da instituição.
Esses interesses podem coincidir em determinadas situações, mas não necessariamente estarão alinhados em todos os momentos.
Existe ainda uma consequência menos evidente da interferência política: o impacto sobre a capacidade futura de concessão de crédito.
Bancos precisam manter níveis adequados de capital para absorver perdas e sustentar suas operações. Uma das principais maneiras de aumentar esse capital é reter parte dos lucros obtidos.
Quando a rentabilidade diminui, a capacidade de reforçar o patrimônio com recursos gerados pela própria instituição também fica comprometida.
Isso cria um problema. Se um banco amplia sua carteira de crédito, assume mais riscos e depois enfrenta perdas maiores, poderá precisar de capital adicional. Caso não consiga obtê-lo por meio da retenção de lucros, poderá ser necessário recorrer ao acionista controlador ou limitar o crescimento de suas operações.
No caso de uma instituição controlada integralmente pelo governo, isso pode significar uma eventual necessidade de aportes públicos ou restrições à concessão de novos financiamentos.
A pesquisa destaca que esse problema já havia aparecido na trajetória da Caixa. Após um período de forte expansão do crédito e deterioração de carteiras, os bancos públicos adotaram políticas de retenção de resultados para fortalecer seus balanços. Em 2018, essa estratégia foi destacada pelo Banco Central como parte do processo de recuperação da capacidade de capitalização das instituições.
A consequência é que uma expansão de crédito aparentemente favorável no curto prazo pode comprometer a capacidade de financiar a economia nos períodos seguintes, caso seja acompanhada de uma deterioração excessiva da qualidade dos empréstimos.
Existe, portanto, uma diferença entre aumentar a oferta de crédito e realizar uma expansão financeiramente sustentável.
Para o investidor, essa distinção é essencial. O crescimento de uma instituição financeira não deve ser avaliado apenas pelo aumento do volume emprestado, mas também pela rentabilidade dessas operações, pelo risco assumido e pelo capital necessário para sustentar esse crescimento.
Outro resultado da pesquisa ajuda a completar essa análise. Nos modelos econométricos, bancos mais capitalizados, maiores, com melhor eficiência operacional e maior participação dos depósitos em sua estrutura de financiamento tenderam a apresentar rentabilidade superior. Por outro lado, a elevação das provisões para perdas de crédito esteve associada à redução da rentabilidade.
Entre as variáveis macroeconômicas, os pesquisadores encontraram uma relação positiva entre a Selic e a rentabilidade bancária. O crescimento do PIB também apresentou relação positiva com o ROA, enquanto a concentração do mercado bancário apareceu associada negativamente à rentabilidade nos modelos estimados. Já a inflação, medida pelo IPCA, não apresentou efeito estatisticamente significativo na especificação principal.
Esses resultados reforçam que a rentabilidade dos bancos depende de diversos fatores simultaneamente. A interferência política pode representar uma fonte adicional de risco, mas não substitui a análise dos fundamentos econômicos e financeiros das instituições.
Também precisamos considerar as limitações da pesquisa.
A primeira é que o estudo analisou o período entre 2000 e 2019. Portanto, seus resultados não permitem afirmar que os mesmos efeitos tenham ocorrido em eleições posteriores ou que se repetirão necessariamente no futuro.
A segunda diz respeito à composição da amostra. No primeiro semestre de 2000, o grupo de bancos públicos não listados incluía sete instituições. Entretanto, a partir de 2007, a Caixa Econômica Federal passou a ser o único banco desse grupo até o encerramento da amostra, em 2019.
Isso significa que uma parcela importante do resultado referente aos bancos não listados está associada ao comportamento de uma única instituição, que possui características e atribuições próprias. Não seria correto, portanto, interpretar as estimativas como uma regra universal para todos os bancos públicos que não possuem ações negociadas.
Além disso, a pesquisa não investigou se eleições mais competitivas produziam interferências mais intensas nem identificou diretamente quais operações de crédito teriam sido motivadas por interesses políticos. Os resultados são compatíveis com essa hipótese, mas a associação entre calendário eleitoral e rentabilidade não constitui, isoladamente, uma demonstração causal de interferência.
Da mesma forma, os dados não provam que uma eventual abertura de capital produziria automaticamente uma melhora de rentabilidade. Os bancos listados podem apresentar diferenças estruturais em relação aos não listados, e a pesquisa não isola experimentalmente o efeito de passar a negociar ações na Bolsa.
Ainda assim, a evidência encontrada é relevante para compreender um aspecto muitas vezes negligenciado na análise de investimentos: a governança corporativa pode influenciar a capacidade de uma empresa preservar sua rentabilidade diante de pressões externas.
Isso vale especialmente para instituições financeiras, nas quais decisões de concessão de crédito podem produzir efeitos durante vários anos.
Um empréstimo concedido hoje pode representar uma receita imediata, uma perda futura ou a necessidade de capital adicional. Dependendo dos critérios utilizados na decisão, os benefícios de curto prazo podem ser capturados por determinados grupos, enquanto os custos ficam para a instituição, seus acionistas ou, eventualmente, para a sociedade.
A principal conclusão do estudo não é que bancos públicos sejam necessariamente investimentos ruins, nem que bancos privados sejam sempre superiores. Também não é que a simples presença do governo como acionista controlador inviabilize a geração de resultados.
A descoberta mais importante é que a estrutura de governança parece fazer diferença na maneira como instituições controladas pelo Estado atravessam os ciclos eleitorais.
Nos vinte anos analisados, os bancos públicos não listados apresentaram uma associação negativa entre eleições e rentabilidade, enquanto os bancos públicos negociados na Bolsa não demonstraram o mesmo padrão estatisticamente significativo.
Para quem investe no longo prazo, essa é uma informação que merece atenção. Afinal, a rentabilidade de uma empresa depende não apenas de quanto ela consegue ganhar, mas também de sua capacidade de proteger os resultados contra decisões que não estejam alinhadas com seus interesses econômicos.
O risco político não aparece como uma despesa específica na demonstração de resultados. Entretanto, pode se manifestar na qualidade do crédito, na margem financeira, na necessidade de capital, na distribuição de dividendos e, finalmente, no valor atribuído pelo mercado à instituição.
Talvez a pergunta mais importante para um investidor em bancos públicos não seja quem vencerá a próxima eleição, mas até que ponto a estrutura de governança da instituição consegue preservar suas decisões econômicas, independentemente de quem estiver no poder.
Referência: GARCIA, Alexandre Schwinden; MEURER, Roberto. Elections, state-owned banks, and bank profitability in Brazil. Brazilian Review of Finance, v. 20, n. 4, p. 83-111, 2022.
Grande abraço,
João Pedro Mello