
O Tesouro IPCA+ é um dos investimentos mais conhecidos entre os brasileiros que desejam proteger seu patrimônio da inflação. Sua proposta é relativamente simples: oferecer uma remuneração composta pela variação do IPCA mais uma taxa real de juros, permitindo que o investidor tenha uma rentabilidade superior à inflação caso mantenha o título até o vencimento, respeitadas as condições contratadas e os custos e impostos aplicáveis.
Mas existe uma questão que poucos investidores consideram ao analisar as taxas desses títulos: o mercado financeiro consegue realmente antecipar a inflação futura?
Essa pergunta é especialmente importante porque os preços dos títulos públicos carregam informações sobre as expectativas dos investidores, as condições econômicas e os riscos percebidos pelo mercado. E uma pesquisa realizada na Universidade Federal do Rio Grande do Sul (UFRGS), por Alana Rigo Ritzel e Mauricio Andrade Weiss, ajuda a compreender até que ponto essas informações são confiáveis.
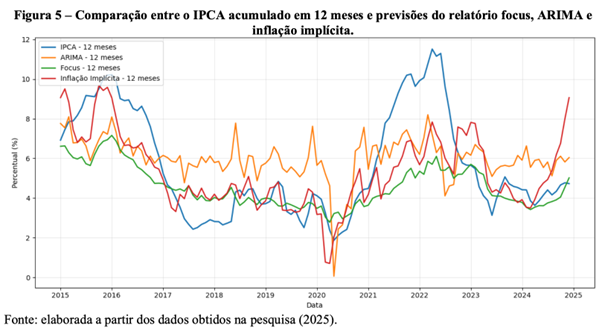
O estudo analisou o período de 2015 a 2024 e comparou três metodologias utilizadas para projetar a inflação brasileira em um horizonte de 12 meses: as expectativas do Relatório Focus, a inflação implícita extraída das taxas dos títulos públicos e um modelo estatístico conhecido como ARIMA, baseado no comportamento histórico do IPCA.
Os resultados revelam algo importante para qualquer investidor de renda fixa: mesmo com toda a informação disponível, o mercado apresenta dificuldades relevantes para antecipar o comportamento da inflação.
O Relatório Focus, que reúne as projeções de economistas e instituições financeiras, apresentou um erro absoluto médio de 1,45 ponto percentual. Isso significa que, ao longo do período analisado, suas previsões ficaram, em média, 1,45 ponto percentual distantes da inflação efetivamente observada nos 12 meses seguintes.
A inflação implícita, por sua vez, apresentou um erro absoluto médio de 1,47 ponto percentual, praticamente o mesmo resultado do Focus. Já o modelo ARIMA registrou um erro de 2,03 pontos percentuais, aproximadamente 40% maior que o observado nas projeções do mercado.
O resultado merece atenção porque a inflação implícita está diretamente relacionada à precificação dos títulos públicos brasileiros, especialmente dos títulos prefixados e daqueles indexados ao IPCA.
Para entender essa relação, considere dois títulos públicos com vencimentos semelhantes: um Tesouro Prefixado, que oferece uma taxa nominal previamente conhecida, e um Tesouro IPCA+, que oferece uma taxa real de juros acrescida da inflação.
A comparação entre essas duas remunerações permite calcular uma taxa conhecida como inflação implícita, ou break-even inflation rate. Em termos simplificados, ela representa a inflação que tornaria equivalentes as remunerações dos dois títulos, considerando taxas e prazos comparáveis.
Se um título prefixado oferece uma taxa de 13% ao ano e um título indexado ao IPCA oferece uma remuneração real de 7% ao ano, por exemplo, a inflação implícita calculada pela relação composta entre essas taxas seria de aproximadamente 5,61% ao ano.
Isso não significa que a inflação necessariamente será de 5,61%. Significa que, nessas condições hipotéticas, esse seria o nível de inflação que igualaria o retorno nominal bruto dos dois investimentos no período considerado.
Se a inflação efetiva ficar acima desse patamar, o Tesouro IPCA+ tende a oferecer maior retorno nominal quando comparados títulos equivalentes mantidos até o vencimento. Se ficar abaixo, o prefixado tende a apresentar vantagem. A comparação pressupõe condições equivalentes de prazo, fluxos de pagamento e tributação.
É justamente nesse ponto que os resultados do estudo se tornam interessantes.
A pesquisa identificou que a inflação implícita apresentou um erro absoluto médio de 1,47 ponto percentual ao tentar antecipar o IPCA. Em outras palavras, apesar de ser extraída dos preços efetivamente negociados no mercado, ela não conseguiu prever com precisão a inflação futura.
Mais interessante ainda é observar que essa medida apresentou um resultado superior ao Focus em uma das métricas de avaliação. Enquanto a raiz do erro quadrático médio, conhecida como RMSE, foi de 2,05 pontos percentuais para o Focus, a inflação implícita registrou 1,88 ponto percentual. Essa medida penaliza mais fortemente os erros de maior magnitude, sugerindo que, nesse critério, os preços dos títulos públicos forneceram informações relevantes sobre a trajetória da inflação.
Entretanto, o estudo também identificou que a inflação implícita apresentou maior volatilidade, com desvio-padrão de 1,58%, contra 0,97% nas projeções do Focus.
Essa diferença ajuda a compreender uma característica fundamental do mercado de renda fixa: o preço dos títulos públicos não depende exclusivamente da inflação que os investidores esperam para o futuro.
Ele também incorpora fatores como prêmios de risco, condições de liquidez e mudanças na percepção sobre o ambiente econômico.
Isso explica por que as taxas do Tesouro IPCA+ podem apresentar oscilações expressivas mesmo quando as expectativas de inflação não mudam na mesma proporção.
O estudo identificou, por exemplo, que a inflação implícita apresentou movimentos acentuados em períodos como 2015 e 2016, além de 2022 e 2023, refletindo mudanças nas condições econômicas e na percepção de risco dos investidores. Em determinados momentos, essa medida ficou significativamente acima da inflação efetivamente observada.
Portanto, quando o investidor observa uma taxa elevada no Tesouro IPCA+, é importante compreender que essa remuneração não reflete apenas uma oportunidade de obter juros reais maiores. Ela também está relacionada à forma como o mercado está precificando os riscos de carregar títulos públicos naquele momento.
Isso não significa que taxas elevadas sejam necessariamente ruins ou que representem uma deterioração iminente da economia. Significa apenas que não existe uma taxa de juros desconectada das condições de mercado e dos riscos envolvidos.
Outro ponto relevante da pesquisa aparece quando observamos o comportamento das projeções durante mudanças mais intensas no cenário econômico.
Entre 2016 e 2017, quando a inflação brasileira passou por um processo de forte desaceleração, as estimativas do Relatório Focus permaneceram acima do IPCA efetivamente observado. Entre 2020 e 2022, durante a aceleração inflacionária associada à pandemia, aconteceu o contrário: as expectativas ficaram persistentemente abaixo da inflação realizada.
O mercado conseguiu acompanhar a tendência geral dos movimentos, mas apresentou dificuldades para antecipar sua magnitude.
E essa constatação tem implicações importantes para quem investe em títulos públicos.
Muitos investidores tentam identificar o melhor momento para comprar Tesouro IPCA+ com base em projeções de inflação, expectativas para a Selic ou previsões sobre o comportamento futuro das taxas de juros.
O problema é que essas variáveis são extremamente difíceis de antecipar com precisão.
Além disso, existe uma distinção fundamental entre a inflação futura e o comportamento do preço de um Tesouro IPCA+ antes do vencimento.
Quando um investidor compra um título indexado ao IPCA, ele contrata uma remuneração real que será aplicada conforme as características do papel. Se mantiver o investimento até o vencimento e o emissor cumprir suas obrigações, a remuneração bruta seguirá as condições contratadas.
Entretanto, caso deseje vender o título antecipadamente, o valor recebido dependerá das taxas praticadas pelo mercado naquele momento.
Quando as taxas reais exigidas pelos investidores sobem, o preço de mercado dos títulos existentes tende a cair. Quando essas taxas diminuem, os preços tendem a subir.
Esse mecanismo é conhecido como marcação a mercado e pode provocar oscilações significativas, principalmente nos títulos com vencimentos mais longos.
Portanto, acertar a trajetória da inflação não é suficiente para antecipar o comportamento de curto prazo do Tesouro IPCA+. O investidor também precisaria prever como as taxas reais de juros se comportarão, algo que depende de diversas variáveis econômicas, fiscais e financeiras.
É por isso que um título IPCA+ pode apresentar rentabilidade negativa em determinado período, mesmo oferecendo uma taxa real elevada para quem o mantém até o vencimento.
Da mesma forma, um investidor pode registrar ganhos expressivos com a valorização de um título antes do vencimento, mesmo sem uma alteração proporcional na inflação observada.
A pesquisa da UFRGS reforça justamente a dificuldade de antecipar esses movimentos macroeconômicos.
Se as instituições financeiras apresentam erros relevantes ao projetar a inflação de apenas 12 meses, qual seria a capacidade de um investidor individual de prever com precisão o comportamento da inflação e dos juros reais pelos próximos 10, 20 ou 30 anos?
O próprio histórico do IPCA brasileiro ajuda a dimensionar esse problema.
Ao analisar o período entre 2000 e 2024, o estudo encontrou uma inflação acumulada em 12 meses que variou entre 1,87% e 11,51%, com média de 5,67% e coeficiente de variação de 46,66%.
Estamos falando de uma diferença de 9,64 pontos percentuais entre o menor e o maior registro da série analisada.
Essa volatilidade mostra como a inflação pode se comportar de maneiras muito diferentes ao longo do tempo, tornando especialmente arriscada a construção de estratégias que dependam de um único cenário macroeconômico.
E é justamente nesse contexto que o Tesouro IPCA+ apresenta uma característica interessante para o investidor de longo prazo.
Diferentemente de um título prefixado, cuja rentabilidade real depende da inflação que efetivamente ocorrerá, o Tesouro IPCA+ estabelece uma remuneração vinculada ao IPCA acrescida de uma taxa real contratada.
Isso permite que o investidor organize determinados objetivos financeiros com uma referência de remuneração acima da inflação oficial, desde que respeite o prazo do investimento e compreenda os riscos envolvidos.
Naturalmente, isso não elimina todos os riscos. A inflação individual pode ser diferente do IPCA, os impostos reduzem o retorno líquido e a marcação a mercado pode produzir perdas em caso de venda antecipada. Também é necessário considerar o risco de crédito do emissor, mesmo tratando-se de títulos soberanos.
Mas existe uma diferença significativa entre contratar uma remuneração real para um objetivo de longo prazo e tentar obter ganhos de curto prazo antecipando movimentos nas taxas dos títulos públicos.
No primeiro caso, o investidor pode estruturar suas decisões principalmente em função dos objetivos financeiros, dos prazos e da remuneração contratada.
No segundo, o resultado depende muito mais da capacidade de antecipar mudanças no comportamento do mercado.
E os dados da pesquisa mostram como essa tarefa pode ser difícil até mesmo para profissionais e modelos especializados.
A conclusão do estudo é que nenhuma das três metodologias analisadas conseguiu antecipar integralmente os movimentos da inflação brasileira. O Focus apresentou o melhor desempenho geral, a inflação implícita demonstrou maior sensibilidade às mudanças de cenário e o modelo baseado no histórico do IPCA apresentou as maiores limitações.
Para quem investe em Tesouro IPCA+, a principal reflexão não deveria ser qual será a próxima projeção de inflação ou se os economistas acertarão o próximo movimento da Selic.
A pergunta mais importante é se a taxa real oferecida pelo título, seu prazo de vencimento e seus riscos são compatíveis com os objetivos do investidor.
Afinal, uma carteira construída para depender de previsões econômicas corretas estará sempre exposta à possibilidade de essas previsões não se concretizarem.
O Tesouro IPCA+ não elimina as incertezas da economia brasileira. Mas pode permitir que o investidor contrate uma remuneração real sem precisar acertar antecipadamente qual será o IPCA de cada ano até o vencimento.
E talvez esse seja o ponto mais importante de toda essa discussão.
Enquanto boa parte do mercado tenta descobrir quanto será a inflação amanhã, o investidor de longo prazo deveria dedicar mais atenção à construção de uma carteira preparada para diferentes cenários. Porque, no final das contas, investir bem não deveria depender de acertar o futuro. Deveria depender de uma estratégia que continue fazendo sentido mesmo quando as previsões estiverem erradas.
Referência: RITZEL, Alana Rigo; WEISS, Mauricio Andrade. A eficiência das expectativas de inflação no Brasil: uma análise comparativa entre previsões de mercado e resultados reais do IPCA. Universidade Federal do Rio Grande do Sul (UFRGS), 2025. Análise das previsões de 2015 a 2024 e da série histórica do IPCA entre 2000 e 2024.
Grande abraço,
João Pedro Mello