
Fala, pessoal!
Esta semana e a próxima, quero explicar uma proposta que está no centro da discussão econômica. O economista André Lara Resende defende reduzir a Selic, hoje em 13,75%, para cerca de 7,5% ao ano em 12 meses. Ela está no texto “Eu acuso: uma proposta para eliminar os juros absurdos”, publicado em 25 de setembro de 2026 no Substack Um Cético Esperançoso. Hoje, a Parte 1: o que ele propõe, nas palavras dele e em português claro. Na semana que vem, a Parte 2: o que respondem os economistas e as perguntas que ficam.
Quem decide a Selic
Antes de aprofundar no artigo do André Lara, vou dar um passo atras. Desde 1999, o Brasil trabalha com metas de inflação (Decreto 3.088, de 21 de junho de 1999): o Conselho Monetário Nacional fixa a meta, e o Banco Central usa a Selic para cumpri-la. Em 2021, a Lei Complementar 179 (24 de fevereiro de 2021) formalizou a autonomia do Banco Central, com mandatos fixos para quem o dirige. Hoje a meta é de 3%, com tolerância de 1,5 ponto para mais ou para menos, ou seja, teto de 4,5%.
Por que a Selic está onde está
A inflação em 12 meses até setembro é de 4,58% (IBGE), acima do teto da meta. O boletim Focus de 30 de outubro, que reúne as projeções do mercado, estima IPCA de 5,22% em 2026 e 4,76% em 2027. Na última semana, a projeção para a Selic no fim de 2027 passou de 11,75% para 12,50%. Com a Selic em 13,75% e inflação esperada de 4,76% em 2027, o juro real (já descontada a inflação) fica em cerca de 8,6% ao anoEm geral, o Banco Central mantém os juros altos para trazer a inflação de volta à meta.
O que ele quer combater
O argumento central de Lara Resende é que o debate fiscal olha para o lugar errado. Ele reconhece que o país “gasta mal”, mas diz que o grosso do problema está nos juros.
Fonte: André Lara Resende, “Eu acuso: uma proposta para eliminar os juros absurdos”, Substack Um Cético Esperançoso, 25/09/2026, p. 5. Destaque em amarelo feito por mim.
Pela conta dele, o custo médio da dívida (12,68% ao ano em junho), aplicado à dívida bruta, dá cerca de R$ 1,4 trilhão por ano, ou 10,5% do PIB, segundo contas do autor. Ele diz que, só com juros, a dívida cresce 12,7% ao ano, e o PIB nominal, cerca de 7%.
Fonte: André Lara Resende, “Eu acuso: uma proposta para eliminar os juros absurdos”, Substack Um Cético Esperançoso, 25/09/2026, p. 5. Destaque em amarelo feito por mim.
Em outras palavras: imagine uma família que ganha R$ 100 mil por ano e deve R$ 80 mil no cheque especial. Os juros são de 12,7% ao ano, e a renda cresce 7%. Mesmo sem gastar nada além do que ganha, em um ano a dívida vai a cerca de R$ 90 mil e a renda a R$ 107 mil. A dívida, que equivalia a 80% da renda, passa a quase 84%.
Só que o país já está num cenário pior que esse exemplo. O governo gasta mais do que arrecada antes mesmo dos juros. Nos 12 meses até setembro, o déficit primário foi de 0,52% do PIB (R$ 70,1 bilhões), segundo o Banco Central. Se você quer entender melhor a diferença entre déficit primário e nominal, expliquei no meu artigo da semana passada.
A proposta
Hoje o Conselho Monetário Nacional fixa a meta de inflação, e o Banco Central ajusta a Selic para cumpri-la: se a inflação sobe, a Selic sobe, como um remédio para a febre. Lara Resende propõe um novo órgão, o Conselho Fiscal e Monetário Nacional (CFMN), que “definiria metas fiscais e monetárias para um período de quatro a cinco anos à frente”. As metas de inflação, escreve ele, “seriam anunciadas em conjunto com metas para a taxa básica de juros”. Ou seja, haveria também uma meta para a Selic: “O BC se comprometeria a manter a taxa básica num intervalo entre a meta de inflação, 3,0%, e taxa de crescimento nominal potencial”, que ele calcula em “torno de 5,5% ao ano (3% de inflação mais 2,5% de crescimento)”. Em outras palavras, a Selic ficaria entre 3% e cerca de 5,5%. O crescimento nominal é o do PIB em reais, já com a inflação dentro. Só em casos excepcionais, autorizados pelo CFMN, a taxa poderia ficar abaixo do piso, que ele chama de “a meta de inflação”, ou acima do teto, “o crescimento nominal do PIB potencial”.
Fonte: André Lara Resende, “Eu acuso: uma proposta para eliminar os juros absurdos”, Substack Um Cético Esperançoso, 25/09/2026, p. 14 e 15. Destaque em amarelo feito por mim.
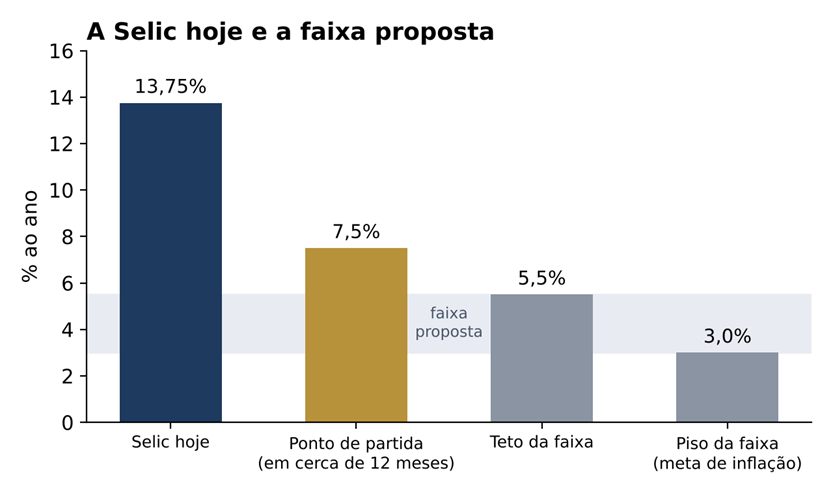
Gráfico 1. Selic hoje: Banco Central. Ponto de partida (cerca de 7,5%), piso (3%) e teto (cerca de 5,5%): proposta de André Lara Resende, “Eu acuso”, Substack, 25/09/2026.
Para começar, “o BC anunciaria a redução gradual do juro básico, ao longo de cerca de 12 meses, para a taxa de crescimento nominal potencial mais um spread transitório de segurança de 2%, isto é, perto de 7,5% ao ano”.
Fonte: André Lara Resende, “Eu acuso: uma proposta para eliminar os juros absurdos”, Substack Um Cético Esperançoso, 25/09/2026, p. 15. Destaque em amarelo feito por mim.
Se o dólar subisse demais, o Banco Central atuaria no câmbio, com “reservas internacionais de mais de US$ 350 bilhões”, diante da “possível redução do volume de carry-trade de capitais especulativos”, ou seja, dinheiro que vem ao país atrás de juros altos. Ele calcula que reduzir o custo médio da dívida de “quase 13% para 7,5% ao ano, numa dívida que corresponde a 80% do PIB, equivale a uma economia fiscal de cerca de 4% do PIB ao ano”. Em outras palavras, quando todos os títulos tivessem sido renovados, o governo pagaria cerca de 4% do PIB a menos de juros por ano. Isso não acontece de uma vez: as LFTs, “mais da metade da dívida, passam a render menos imediatamente”, e os títulos prefixados e os indexados à inflação, “à medida que forem rolados”. Ele antecipa uma crítica, a de dominância fiscal: quando a dívida do governo fica tão grande que passa a mandar nos juros, e o Banco Central os segura para a dívida ser paga, o que tende a gerar mais inflação. Ele responde: “Não se trata de dominância fiscal, mas de coordenação transparente e anunciada de políticas monetária e fiscal.”
Fonte: André Lara Resende, “Eu acuso: uma proposta para eliminar os juros absurdos”, Substack Um Cético Esperançoso, 25/09/2026, p. 16. Destaque em amarelo feito por mim.
Na semana que vem
Na Parte 2, vou trazer o que respondem os economistas a cada ponto e as perguntas que ficam no ar. Antes disso, uma pergunta para você: depois de ler a proposta nas palavras dele, que dúvida ficou? Me conta nos comentários, que eu levo as perguntas para o próximo artigo.
Fontes: André Lara Resende, “Eu acuso: uma proposta para eliminar os juros absurdos” (Substack Um Cético Esperançoso, 25/09/2026); Decreto nº 3.088, de 21/06/1999; Lei Complementar nº 179, de 24/02/2021; IBGE, IPCA de setembro de 2026; Banco Central do Brasil, Boletim Focus de 30/10/2026; Banco Central do Brasil, Estatísticas Fiscais de 29/10/2026 (via Brasil 61 e Tribuna do Sertão). O juro real de 8,6% e o exemplo da família são cálculos e ilustração nossos.
Julia Bastos Chagas Priante — @julia.priante
Engenheira de Alimentos pela Universidade Federal de Viçosa, atua no mercado financeiro desde 2006. Com ampla experiência como Officer no Itaú Unibanco/Itaú BBA nos segmentos de Empresas, Nicho Imobiliário e Multinacionais. É Especialista em Investimentos (CEA) e Pós-graduada em Planejamento Financeiro. Auxilia famílias a alcançarem seus sonhos por meio de um planejamento financeiro estruturado e personalizado.