
Uma empresa que distribui dividendos tem menos dinheiro para investir no próprio crescimento. Logo, empresas que reinvestem todo o lucro deveriam crescer mais e proporcionar retornos maiores aos acionistas, certo? Mas será que isso realmente acontece? E se as empresas que distribuem parte dos seus resultados conseguirem entregar retornos superiores, mesmo abrindo mão de uma parcela do capital que poderia ser reinvestido?
Essa é uma discussão particularmente interessante porque coloca em dúvida uma das premissas mais comuns do mercado: a de que investidores precisam escolher entre empresas que pagam dividendos e empresas que oferecem crescimento. Na prática, essas duas características não são necessariamente incompatíveis. Mais importante ainda, a ausência de dividendos não significa que uma companhia esteja utilizando o capital de maneira eficiente.
Em junho de 2016, os pesquisadores C. Mitchell Conover, Gerald R. Jensen e Marc W. Simpson publicaram o estudo What Difference Do Dividends Make?, investigando justamente essa relação. O objetivo era compreender se o pagamento de dividendos realmente influenciava o desempenho das ações e, principalmente, se essa influência mudava conforme o tamanho das empresas e seu perfil de investimento.
Para isso, os autores analisaram 618 meses de retornos do mercado americano, entre julho de 1963 e dezembro de 2014. São mais de 51 anos de observações, abrangendo diferentes ciclos econômicos e condições de mercado. A amostra continha, em média, 3.736 empresas, utilizando informações das bases CRSP e Compustat.
O diferencial da pesquisa estava em não comparar simplesmente empresas que pagavam dividendos com aquelas que não pagavam. Os pesquisadores também separaram as companhias por tamanho e características de valuation, permitindo avaliar se os dividendos faziam diferença dentro de grupos relativamente semelhantes.
Essa distinção é fundamental. Afinal, empresas maduras costumam distribuir mais dividendos, enquanto companhias menores e em expansão frequentemente retêm uma parcela maior dos lucros. Comparar indiscriminadamente esses dois grupos poderia atribuir aos dividendos diferenças de desempenho que, na verdade, estariam relacionadas ao tamanho, à maturidade ou à avaliação das empresas.
Os autores dividiram as companhias em quatro categorias: aquelas que não distribuíam dividendos, as que apresentavam baixo dividend yield, as que tinham dividend yield elevado e aquelas com dividend yield extremamente alto.
O dividend yield, nesse contexto, representa a proporção dos dividendos distribuídos em relação ao valor de mercado das ações. Na amostra, empresas classificadas como pagadoras de baixos dividendos apresentavam dividend yield médio de 1,594%, enquanto aquelas com dividendos elevados registravam 4,289%. Já o grupo de dividendos extremos apresentava um dividend yield mediano de 9,512%.
Essa última categoria foi analisada separadamente por um motivo importante: dividend yields excepcionalmente elevados podem refletir empresas em dificuldades financeiras, cujas ações sofreram quedas expressivas. Portanto, um rendimento aparentemente muito atrativo pode estar associado ao risco de que os dividendos não sejam sustentáveis.
E os primeiros resultados já contrariam algumas percepções bastante difundidas entre investidores.
Considerando todas as empresas, independentemente do tamanho ou estilo, as ações que não pagavam dividendos apresentaram retorno geométrico médio de 0,765% ao mês. As empresas com baixos dividendos entregaram 0,797%, enquanto aquelas com dividendos elevados alcançaram 0,897% ao mês. Já as companhias com dividendos extremos registraram 0,850%.
Em outras palavras, o grupo com dividendos elevados superou o grupo que não distribuía dividendos em 0,132 ponto percentual ao mês, diferença equivalente a mais de 1,5 ponto percentual ao ano. Embora essa diferença de retorno não tenha apresentado significância estatística na comparação geral, sua magnitude econômica chama a atenção, especialmente quando consideramos um horizonte de investimento de décadas.
Entretanto, o resultado mais interessante não está necessariamente na rentabilidade, mas no risco assumido para obtê-la.
As empresas que não distribuíam dividendos apresentaram desvio-padrão mensal de 7,035%. Nas companhias com baixos dividendos, essa volatilidade caiu para 4,746%. Entre as empresas com dividendos elevados, chegou a apenas 4,014%. Já no grupo de dividendos extremos, voltou a subir para 4,950%.
Isso significa que as ações com dividendos elevados apresentaram aproximadamente 43% menos volatilidade do que aquelas que não distribuíam dividendos, ao mesmo tempo que registraram um retorno médio superior.
Diferentemente das diferenças de rentabilidade, essas reduções de volatilidade foram estatisticamente significativas. Portanto, a evidência mais robusta da comparação geral não era de que os dividendos necessariamente aumentavam os retornos, mas de que as empresas pagadoras apresentavam oscilações substancialmente menores.
Essa combinação também aparece no índice de Sharpe, indicador que relaciona o retorno excedente ao risco assumido. Enquanto as empresas sem dividendos registraram um Sharpe médio de 0,13, as companhias com dividendos elevados alcançaram 0,21. As empresas com baixos dividendos ficaram em 0,16, enquanto aquelas com dividendos extremos registraram 0,18.
Vale observar que o pagamento de dividendos não eliminava o risco das ações, tampouco garantia proteção contra perdas. O que os pesquisadores identificaram foi uma associação entre a distribuição de resultados e uma menor volatilidade histórica.
Mas por que empresas que distribuem dinheiro aos acionistas apresentariam menos risco do que aquelas que preservam integralmente seus recursos?
Uma das explicações discutidas pelos autores está relacionada ao estágio de desenvolvimento das companhias. Empresas mais jovens, que ainda precisam financiar sua expansão, normalmente apresentam maior incerteza operacional e financeira. Já aquelas que alcançaram determinada maturidade podem conseguir financiar suas atividades e, simultaneamente, distribuir parte dos lucros.
Os próprios dados oferecem indícios dessa diferença. Entre as empresas que não pagavam dividendos, 23% possuíam histórico financeiro de três anos ou menos nas bases utilizadas. Entre aquelas com baixos dividendos, esse percentual caía para 12%. Nas companhias com dividendos elevados, apenas 7% apresentavam histórico tão curto.
Outra diferença importante estava no tamanho. As empresas sem dividendos tinham valor de mercado médio de US$ 559 milhões, enquanto aquelas com dividendos elevados alcançavam aproximadamente US$ 2,435 bilhões.
Portanto, não seria correto concluir que a simples decisão de distribuir dividendos torna uma empresa mais segura. Parte da diferença pode refletir características anteriores à distribuição, como maturidade, escala e estabilidade dos resultados. Os próprios autores reconhecem essa possibilidade.
Ainda assim, os dados indicam que a política de dividendos pode funcionar como uma informação adicional sobre a natureza do negócio, especialmente quando analisada em conjunto com outras características da companhia.
E é justamente quando os pesquisadores passam a controlar essas características que aparecem as descobertas mais surpreendentes do estudo.
Uma das análises dividiu as empresas entre ações de crescimento, conhecidas como growth, e ações de valor, chamadas de value. Para estabelecer essa classificação, os pesquisadores utilizaram a relação entre o patrimônio líquido contábil e o valor de mercado das companhias.
Empresas negociadas por valores elevados em relação ao patrimônio foram classificadas como growth. Já aquelas com valores de mercado menores em relação ao patrimônio foram enquadradas como value.
A expectativa convencional seria encontrar maior importância dos dividendos nas empresas de valor, que frequentemente possuem negócios mais maduros e perspectivas de crescimento menos aceleradas. Nas empresas growth, a retenção dos lucros deveria, em tese, oferecer oportunidades superiores de expansão.
Entretanto, os resultados não seguiram exatamente essa lógica.
Entre as empresas growth que não pagavam dividendos, o retorno médio foi de 0,563% ao mês. Nas companhias growth com baixos dividendos, chegou a 0,749%. Já aquelas que distribuíam dividendos elevados apresentaram retorno de 0,814% ao mês.
A diferença entre as empresas growth sem dividendos e aquelas com dividendos elevados alcançou 0,251 ponto percentual ao mês. Embora não tenha sido estatisticamente significativa nessa classificação isolada, a diferença é economicamente relevante e contraria a ideia de que distribuir lucros necessariamente prejudica o desempenho das empresas de crescimento.
A redução de risco foi ainda mais expressiva. A volatilidade mensal das empresas growth sem dividendos era de 7,515%, contra apenas 4,186% nas companhias growth com dividendos elevados. O Sharpe também melhorou, passando de 0,09 para 0,17.
Curiosamente, entre as empresas value, o benefício dos dividendos apareceu principalmente na redução do risco, e não no aumento da rentabilidade.
As ações value que não pagavam dividendos apresentaram retorno médio de 1,148% ao mês, enquanto aquelas com dividendos elevados registraram 1,081%. Apesar do retorno ligeiramente inferior, a volatilidade caiu de 6,747% para 4,601%, e o índice de Sharpe avançou de 0,19 para 0,24.
Esse resultado merece atenção porque mostra que o pagamento de dividendos não tinha a mesma relação com o desempenho em todos os estilos de investimento.
Para empresas de valor, a distribuição de resultados esteve associada principalmente a uma carteira menos volátil. Para empresas de crescimento, além da menor volatilidade, apareceu uma vantagem de rentabilidade, ainda que sem significância estatística nessa primeira comparação.
Outro resultado interessante surgiu quando os pesquisadores analisaram o chamado prêmio de valor, isto é, a diferença de retorno entre ações value e growth.
Entre as empresas que não distribuíam dividendos, as ações value renderam 1,148% ao mês, contra apenas 0,563% das growth. A vantagem foi de 0,585 ponto percentual mensal.
Já entre as empresas com dividendos elevados, essa diferença caiu para 0,267 ponto percentual ao mês, considerando retornos de 1,081% para value e 0,814% para growth.
Portanto, a vantagem histórica das empresas de valor sobre as empresas de crescimento era muito mais expressiva justamente entre aquelas que não pagavam dividendos.
Isso sugere que parte do desempenho desfavorável associado às ações growth estava concentrada nas companhias que retinham integralmente seus resultados. A ausência de dividendos, por si só, não explicava tudo, mas ajudava a identificar um grupo particularmente problemático.
A investigação se tornou ainda mais interessante quando os autores passaram a analisar o tamanho das companhias.
Entre as small caps, empresas de menor capitalização, aquelas que não pagavam dividendos apresentaram retorno médio de 0,928% ao mês. Já as small caps com baixos dividendos entregaram 1,360%, uma diferença de 0,432 ponto percentual mensal. As companhias menores com dividendos elevados registraram 1,186%.
A vantagem de retorno das small caps com baixos dividendos foi estatisticamente significativa. Mais importante ainda, veio acompanhada de uma redução expressiva da volatilidade, que passou de 7,514% nas empresas sem dividendos para 5,429% nas companhias com baixos dividendos e 4,589% naquelas com dividendos elevados.
O índice de Sharpe das small caps também apresentou uma mudança relevante. Saiu de 0,10 entre as empresas que não distribuíam dividendos para 0,30 naquelas com baixos dividendos e 0,29 entre as companhias com dividendos elevados.
Nas empresas de médio porte, o comportamento foi semelhante. As companhias sem dividendos renderam 0,739% ao mês, enquanto aquelas com baixos dividendos alcançaram 1,119% e as que apresentavam dividendos elevados chegaram a 1,172%.
Nesse grupo, as duas categorias pagadoras apresentaram retornos significativamente superiores aos das empresas sem dividendos. A volatilidade também caiu de 7,508% para 5,597% e 4,700%, respectivamente.
Já entre as grandes empresas, o benefício em rentabilidade foi muito mais discreto. As companhias sem dividendos renderam 0,739% ao mês, contra 0,881% entre aquelas com dividendos elevados. Essa diferença não apresentou significância estatística.
Por outro lado, a redução do risco permaneceu expressiva. A volatilidade passou de 7,048% para 3,943%, uma queda de aproximadamente 44%.
Esses resultados revelam uma distinção importante: nas empresas pequenas e médias, os dividendos estiveram associados tanto a retornos superiores quanto a riscos menores. Nas grandes empresas, o principal benefício observado foi a redução da volatilidade.
Em outras palavras, o tamanho da companhia alterava substancialmente a relação entre dividendos e desempenho.
Isso contraria a ideia de que os dividendos deveriam ser mais relevantes para o investidor interessado em empresas grandes e maduras. Na amostra analisada, a maior vantagem de retorno apareceu justamente nas companhias menores, tradicionalmente associadas à necessidade de reinvestir recursos para financiar o crescimento.
Mas os pesquisadores ainda foram além.
Na etapa seguinte, combinaram simultaneamente três características: tamanho da empresa, perfil value ou growth e política de dividendos.
Essa análise permitiu comparar, por exemplo, pequenas empresas de crescimento que não pagavam dividendos com outras pequenas empresas de crescimento que distribuíam parte dos resultados.
O objetivo era reduzir a influência de diferenças entre estilos e compreender onde a distribuição de dividendos realmente estava associada a mudanças mais expressivas de desempenho.
E os números foram particularmente desfavoráveis para as empresas pequenas e médias de crescimento que não pagavam dividendos.
As small caps growth sem dividendos apresentaram retorno geométrico médio de apenas 0,182% ao mês. Já aquelas com dividendos elevados registraram 0,778%.
Isso significa que o retorno médio mensal das small caps growth pagadoras de dividendos elevados foi aproximadamente 4,3 vezes o observado nas empresas equivalentes que não distribuíam resultados.
A diferença de 0,596 ponto percentual ao mês foi estatisticamente significativa. Além disso, a volatilidade caiu de 8,492% para 6,876%, enquanto o índice de Sharpe passou de -0,02 para 0,12.
A melhora foi ainda mais impressionante entre as empresas médias de crescimento.
As mid caps growth sem dividendos apresentaram retorno médio de 0,229% ao mês. Já as companhias equivalentes com dividendos elevados alcançaram 0,913% mensais.
Nesse caso, o retorno foi praticamente quadruplicado, com uma diferença de 0,684 ponto percentual ao mês.
Ao mesmo tempo, a volatilidade caiu de 7,846% para 5,251%, uma redução superior a 33%. O índice de Sharpe avançou de 0,04 para 0,18.
Tanto as diferenças de retorno quanto as de risco apresentaram significância estatística nessa comparação.
Esses talvez sejam os resultados mais relevantes de toda a pesquisa.
Afinal, estamos falando justamente das empresas que, em teoria, deveriam apresentar maiores oportunidades de reinvestimento dos lucros. Se essas oportunidades fossem consistentemente superiores, seria razoável esperar que a retenção integral dos resultados estivesse associada a um desempenho melhor.
Mas o que os dados mostraram foi o contrário: entre as pequenas e médias empresas de crescimento, aquelas que distribuíam dividendos apresentaram resultados históricos substancialmente superiores.
Isso não significa que as companhias estariam necessariamente melhor apenas porque decidiram pagar dividendos. A pesquisa não estabelece essa relação de causa e efeito.
Uma interpretação possível é que empresas capazes de crescer e, simultaneamente, distribuir lucros possuam características operacionais e financeiras diferentes daquelas que precisam reter todos os recursos.
Outra hipótese discutida pelos autores envolve o comportamento dos próprios investidores.
Empresas pequenas, que não pagam dividendos e apresentam perspectivas elevadas de crescimento, frequentemente despertam expectativas de valorização extraordinária. O investidor aceita pagar preços elevados hoje porque acredita que o crescimento futuro compensará o investimento.
O problema surge quando essas expectativas são maiores do que os resultados efetivamente entregues.
Os pesquisadores destacam que determinadas ações de crescimento podem se comportar como bilhetes de loteria: apresentam possibilidades de ganhos excepcionais, mas essas possibilidades também podem induzir investidores a pagar preços excessivos.
Nesse cenário, a ausência de dividendos não seria necessariamente a origem do problema. Ela poderia estar associada a um conjunto de características que incluem empresas menos maduras, maior incerteza e investidores excessivamente otimistas com seu potencial de crescimento.
Essa distinção é particularmente importante para quem investe em small caps. Uma empresa pequena não é automaticamente uma boa oportunidade de investimento, assim como uma companhia que reinveste todos os seus lucros não necessariamente conseguirá gerar retornos elevados sobre esse capital.
O que importa não é apenas quanto dinheiro permanece dentro da empresa, mas o que ela consegue produzir com esse dinheiro e quanto o investidor está pagando por essas expectativas.
Quando os pesquisadores repetiram a comparação entre empresas value, os resultados foram diferentes.
As small caps value sem dividendos renderam 1,270% ao mês, contra 1,347% entre aquelas com dividendos elevados. Nas mid caps value, os retornos passaram de 1,293% para 1,378%.
Em ambos os casos, as diferenças de rentabilidade foram relativamente pequenas e não apresentaram significância estatística. Entretanto, a redução da volatilidade continuou relevante.
Nas small caps value, o desvio-padrão mensal caiu de 7,252% para 5,501%. Nas mid caps value, passou de 7,244% para 4,828%.
Portanto, para empresas de valor, a maior contribuição dos dividendos esteve relacionada à redução do risco. Para pequenas e médias empresas de crescimento, os dividendos também ajudaram a distinguir carteiras que apresentaram retornos históricos muito diferentes.
Essa combinação de resultados oferece outra conclusão interessante.
O prêmio de valor foi particularmente elevado entre empresas menores que não pagavam dividendos. Nas small caps, as ações value desse grupo renderam 1,270% ao mês, contra somente 0,182% das growth. A diferença chegou a 1,088 ponto percentual mensal.
Nas mid caps, a diferença foi igualmente expressiva: 1,293% para value contra 0,229% para growth, resultando em 1,064 ponto percentual ao mês.
Os autores destacam que esses diferenciais poderiam ser explorados por estratégias compradas em ações value e vendidas em ações growth, especialmente entre empresas que não distribuíam dividendos.
Naturalmente, esses diferenciais históricos não representam retornos líquidos garantidos de uma operação de arbitragem. Custos de negociação, aluguel de ações, financiamento e dificuldades de execução podem alterar substancialmente o resultado efetivamente obtido.
Ainda assim, os números reforçam um ponto: o comportamento das ações não dependia exclusivamente de serem baratas ou caras em relação ao patrimônio. A combinação entre valuation, tamanho e política de dividendos ajudava a explicar diferenças importantes de desempenho.
Outra questão investigada foi a persistência desses resultados ao longo do tempo.
Para isso, os pesquisadores calcularam índices de Sharpe utilizando janelas móveis de 36 meses para empresas médias de crescimento, comparando carteiras sem dividendos com aquelas de dividend yield elevado.
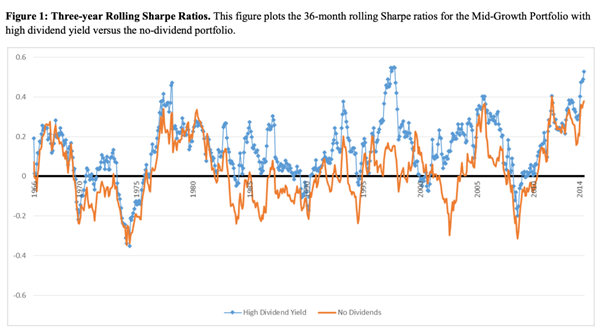
O resultado mostrou que a vantagem das empresas pagadoras esteve presente durante grande parte do período analisado, inclusive em intervalos prolongados, como dos anos 1980 ao início dos anos 1990 e dos anos 2000 ao início da década de 2010.
Entretanto, essa superioridade não foi constante.
Durante a bolha de tecnologia do final dos anos 1990, por exemplo, a vantagem das empresas pagadoras desapareceu e chegou a se inverter.
Esse comportamento é relevante porque mostra que uma estratégia pode apresentar resultados favoráveis durante décadas e, ainda assim, enfrentar períodos em que características diferentes são mais valorizadas pelo mercado.
Também chama atenção que a vantagem das empresas pagadoras não possa ser explicada simplesmente pela escolha de determinados setores.
Para investigar isso, os autores realizaram uma análise de atribuição, separando a diferença de desempenho entre carteiras de dividendos elevados e carteiras sem dividendos em dois componentes: o efeito de alocação setorial e o efeito de seleção de empresas dentro de cada setor.
Na medida acumulada utilizada nessa decomposição, a vantagem da carteira de dividendos elevados foi de 138,029 pontos percentuais. Desse diferencial, aproximadamente 77,858 pontos estiveram associados à alocação entre setores, enquanto 60,162 pontos decorreram da seleção de ações dentro deles.
Portanto, a maior parte da vantagem esteve relacionada à composição setorial, mas uma parcela muito relevante também surgiu da escolha das empresas.
Isso importa porque uma carteira de dividendos poderia simplesmente apresentar uma concentração maior em setores tradicionalmente maduros, criando uma vantagem que não estaria relacionada à política de distribuição de resultados propriamente dita.
Entretanto, os pesquisadores encontraram efeitos positivos de seleção em oito dos dez grandes grupos setoriais analisados.
Um exemplo interessante apareceu no grupo de transportes, comunicações e serviços de utilidade pública. Embora o efeito de alocação setorial tenha sido negativo em 6,165 pontos percentuais, o efeito de seleção dentro desse grupo foi positivo em 33,214 pontos percentuais.
Ou seja, a vantagem não decorria simplesmente de aumentar a exposição ao setor. A escolha das empresas com dividendos elevados dentro dele também estava associada a um resultado superior.
Essa descoberta reforça a importância de analisar companhias individualmente, em vez de presumir que determinada característica, isoladamente, seja suficiente para construir uma carteira eficiente.
Mas há outro detalhe importante que o investidor não pode ignorar.
Na carteira geral com dividendos elevados, os pagamentos representaram aproximadamente 41% do retorno mensal médio observado. O componente de dividendos correspondeu a 0,366 ponto percentual de um retorno total de 0,897% ao mês. Nas empresas com baixos dividendos, essa participação foi de aproximadamente 20%.
Isso mostra que, além da valorização dos preços, a distribuição de resultados teve participação relevante no retorno total das empresas pagadoras.
Entretanto, o dividendo não deve ser interpretado como uma rentabilidade adicional que surge independentemente do valor da empresa. Para avaliar corretamente o investimento, é necessário considerar o retorno total, combinando os pagamentos recebidos com a valorização ou desvalorização das ações.
Também é fundamental considerar a tributação.
Os autores apresentam um exemplo hipotético em que os dividendos são tributados em 30%, enquanto os ganhos de capital possuem alíquota de 0%.
Nessas condições, o retorno mensal das empresas growth com dividendos elevados cairia de 0,814% para aproximadamente 0,738%, enquanto o retorno das empresas growth sem dividendos passaria de 0,563% para 0,561%.
A vantagem das empresas pagadoras permaneceria nesse exemplo, mas seria reduzida pela tributação.
Isso demonstra que diferenças no tratamento tributário podem alterar a atratividade relativa das estratégias. Para o investidor brasileiro, portanto, não seria adequado simplesmente transportar os retornos encontrados no mercado americano para sua própria carteira sem considerar as particularidades tributárias e operacionais do mercado local.
Há ainda algumas limitações importantes.
A pesquisa contempla empresas americanas e um período encerrado em dezembro de 2014. Portanto, não demonstra que essas relações necessariamente permaneceram com a mesma intensidade nos anos posteriores, nem que serão reproduzidas no mercado brasileiro.
Os resultados também são associações históricas, não provas de que distribuir dividendos cause maior rentabilidade ou menor risco. Além disso, o estudo não incorpora recompras de ações em sua análise, embora elas também representem uma forma de distribuir capital aos acionistas.
Outro cuidado envolve a própria classificação das empresas. A separação simultânea por tamanho, valuation e dividendos reduz o número de companhias em determinados grupos, o que torna algumas comparações mais sensíveis à composição das carteiras.
E, principalmente, os resultados não indicam que quanto maior o dividend yield, melhor será o investimento.
Na comparação geral, as empresas com dividendos extremos, cujo dividend yield mediano era de 9,512%, apresentaram retorno inferior e volatilidade superior aos das companhias classificadas simplesmente como pagadoras de dividendos elevados.
Isso é importante porque um dividend yield excepcionalmente alto pode resultar de uma queda no preço das ações, sem que exista melhora na capacidade da empresa de gerar lucros ou distribuir caixa de maneira sustentável.
Assim, comprar empresas exclusivamente por apresentarem os maiores dividend yields pode produzir uma carteira bastante diferente daquela que efetivamente apresentou os melhores resultados históricos no estudo.
A grande contribuição dessa pesquisa não é demonstrar que empresas pagadoras de dividendos são necessariamente melhores investimentos. É mostrar que a política de distribuição de resultados contém informações relevantes quando analisada em conjunto com o tamanho, o valuation e o estágio de desenvolvimento das companhias.
Para o investidor interessado em empresas de crescimento, os dados desafiam a premissa de que reter todo o lucro representa, automaticamente, uma vantagem. Para quem investe em empresas de valor, mostram que a distribuição de resultados esteve associada principalmente a uma redução de volatilidade, sem evidência consistente de aumento da rentabilidade.
E, para quem constrói patrimônio no longo prazo, talvez a descoberta mais relevante seja que as carteiras historicamente mais arriscadas não foram necessariamente aquelas que ofereceram os maiores retornos.
Na amostra, pequenas e médias empresas de crescimento que não distribuíam dividendos combinaram retornos particularmente baixos com volatilidade elevada. Em contrapartida, empresas de características semelhantes que distribuíam parte dos resultados apresentaram desempenho substancialmente superior.
Isso não torna os dividendos uma exigência para investir em boas empresas, nem transforma sua distribuição em garantia de qualidade. O que a pesquisa coloca em dúvida é a ideia de que uma companhia merece ser considerada mais promissora simplesmente porque mantém todo o lucro dentro do negócio.
No fim, a pergunta mais importante não é se uma empresa paga ou deixa de pagar dividendos. É se o capital que permanece dentro dela está sendo utilizado de maneira suficientemente produtiva para justificar sua retenção.
Porque reinvestir o lucro só cria valor quando esse reinvestimento gera resultados capazes de compensar o capital empregado. Caso contrário, a empresa pode continuar crescendo, enquanto o retorno entregue ao acionista permanece decepcionante.
E os 51 anos de dados analisados mostram que essa diferença merece muito mais atenção do que o investidor costuma dedicar a ela.
Referência: CONOVER, C. Mitchell; JENSEN, Gerald R.; SIMPSON, Marc W. What difference do dividends make? 2016.
Grande abraço,
João Pedro Mello