
Fala, pessoal!
Nas minhas férias no Brasil, em agosto, li um livro que me marcou de verdade: A Escada da Riqueza. Gostei tanto que já comprei o livro anterior do mesmo autor, Continue a Comprar, e estou lendo agora. É material tão bom que pretendo dedicar uma série de artigos só para ele — por isso, hoje, não vou me aprofundar na obra em si. Vou usar uma ideia que veio dela como ponto de partida para uma simulação que fiz com dados brasileiros reais, e que quero compartilhar porque ela é reveladora.
O tema de hoje é simples de enunciar e difícil de sentir na pele: juros compostos.
Todo mundo já ouviu que “o tempo é o maior aliado do investidor”. É verdade, mas é uma frase tão repetida que perdeu força. Então decidi rodar a conta, com números reais, para mostrar exatamente o tamanho desse efeito — e o resultado surpreende até quem já trabalha com isso há anos.
A simulação
Peguei a taxa Selic, oficial do Banco Central, e simulei alguém aportando R$ 1.000 todos os meses, sem falhar um único mês, ao longo de 30 anos — de janeiro de 1996 a dezembro de 2025.
Um detalhe importante: esse valor não foi corrigido pela inflação em nenhum momento da simulação. Os R$ 1.000 aportados em 1996 são exatamente os mesmos R$ 1.000 aportados em 2025, em termos nominais — o que, como você vai ver, só torna o resultado ainda mais impressionante.
Total investido ao longo dos 30 anos: R$ 360.000.
Valor final, em dezembro de 2025: R$ 3.190.652.
Até aqui, nada surpreendente — juros compostos multiplicam o capital, todo mundo sabe disso. A parte reveladora vem quando eu quebro esse resultado final e pergunto: de onde, exatamente, veio esse dinheiro?
17% do resultado veio de um único ano
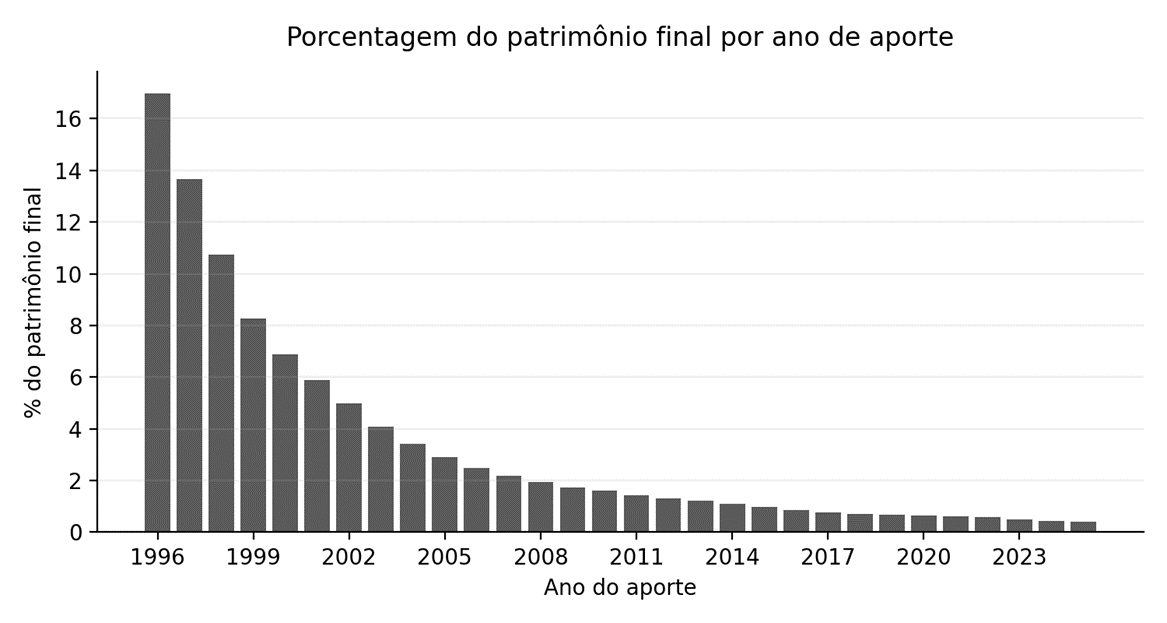
Separei o valor final por ano de aporte — quanto cada uma das 360 parcelas de R$ 1.000 acabou representando no resultado de dezembro de 2025, depois de todos os anos de juros por cima.
O primeiro ano de aportes, 1996 sozinho, responde por 17% de todo o patrimônio final. Não é força de expressão: quase um quinto dos R$ 3,19 milhões finais nasceu daqueles doze aportes de R$ 1.000 feitos há três décadas — um total de apenas R$ 12.000 investidos naquele ano específico.
E o mais forte: esse aporte de 1996 nem foi corrigido pela inflação. Ele valia muito mais em poder de compra do que vale hoje um R$ 1.000 comum. Mesmo “desvalorizado” pela minha própria simulação, foi ele quem mais pesou no resultado final.
Mais da metade do patrimônio, em um sexto do tempo
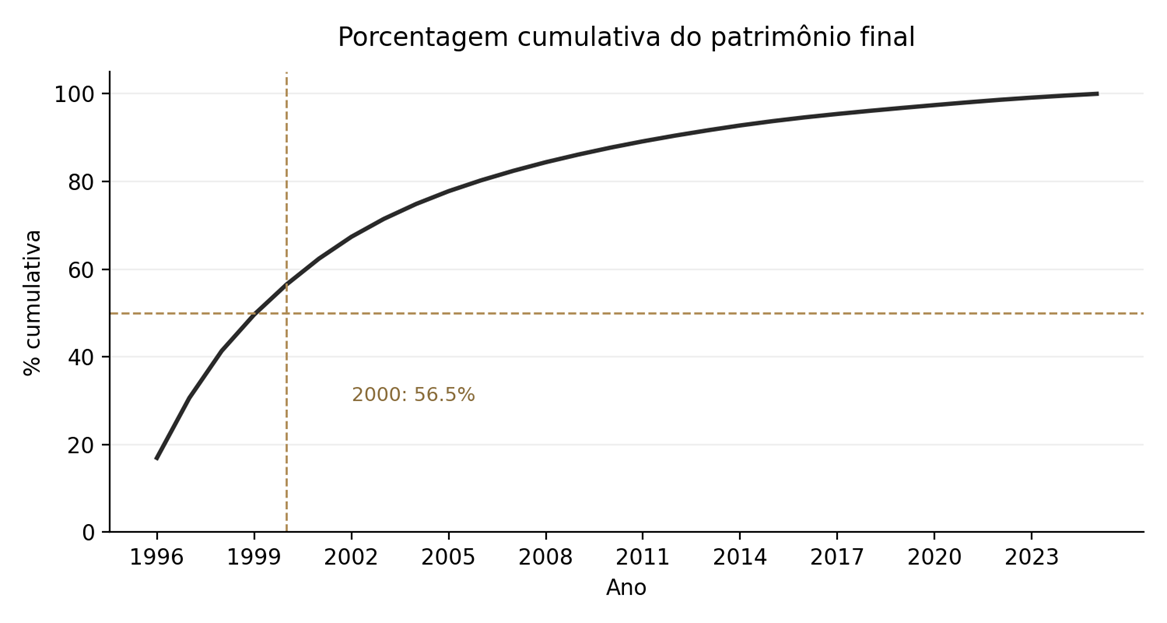
Se um ano já impressiona, olha o que acontece quando eu somo os cinco primeiros anos de aporte, de 1996 a 2000.
Os primeiros 5 anos de aporte já respondem por mais da metade — 56,5% — de todo o patrimônio construído em 30 anos.
Repito, porque vale a pena parar e sentir o peso disso: de três décadas inteiras de disciplina, aportando todo mês sem falhar, foi um sexto desse tempo que decidiu mais da metade do resultado final. Os outros 25 anos, juntos, construíram menos da metade que sobrou.
Isso não é sorte, nem escolha de um período especialmente bom. É a matemática dos juros compostos operando exatamente como deveria: o dinheiro que entra primeiro tem mais tempo para trabalhar, e o efeito de “juros sobre juros” cresce de forma exponencial, não linear. Um real investido hoje não vale o mesmo que um real investido daqui a vinte anos — vale imensamente mais, porque carrega dentro dele todo o tempo que ainda vai render.
Por que isso importa agora, e não depois
A reação mais comum de quem vê essa conta pela primeira vez é um misto de admiração e arrependimento — “por que ninguém me mostrou isso antes?”. E é exatamente aí que mora o ponto que eu quero deixar hoje.
Esse tipo de visão — entender, de verdade, na prática e não só na teoria, o quanto o começo pesa mais que o meio ou o fim — ou vira a chave de alguém, ou nunca vai virar. Não é uma questão de idade, nem de quanto dinheiro você tem disponível para começar. É uma questão de perceber que cada mês de atraso não é um mês perdido isoladamente — é um mês perdido multiplicado por todos os anos que viriam depois dele.
Se você já entende isso e já age assim, esse artigo só confirmou o que você já sabia, com números. Mas se essa é a primeira vez que essa ideia realmente faz sentido, talvez seja o momento de parar de esperar o “momento ideal” para começar — porque, como a matemática mostra, o momento ideal já passou há muito tempo, e o segundo melhor momento é agora.
Julia Bastos Chagas Priante — @julia.priante
Engenheira de Alimentos pela Universidade Federal de Viçosa, atua no mercado financeiro desde 2006. Com ampla experiência como Officer no Itaú Unibanco/Itaú BBA nos segmentos de Empresas, Nicho Imobiliário e Multinacionais. É Especialista em Investimentos (CEA) e Pós-graduada em Planejamento Financeiro. Auxilia famílias a alcançarem seus sonhos por meio de um planejamento financeiro estruturado e personalizado.