
Fala, pessoal!
No último domingo, 25 de outubro, o Brasil teve o segundo turno de uma das eleições mais disputadas do país. Quero deixar claro desde o começo: este artigo não tem nenhum viés político. Aqui o assunto são os números, e não quem vai governar. O que eu quero fazer é um raio-X: tirar uma fotografia da economia brasileira hoje, entender de onde ela veio nos últimos dois anos e olhar para os principais desafios que qualquer governo iria encontrar pela frente.
Um aviso importante: eu não sou economista. Sou engenheira de alimentos de formação e trabalho no mercado financeiro desde 2006. Mas já tive a oportunidade, inúmeras vezes, de ouvir profissionais como Caio Megale, Ilan Goldfajn e Eduardo Giannetti. Por isso, se você quiser algo mais técnico, eu sugiro fortemente ler e ouvir profissionais capacitados como eles. O meu objetivo aqui é outro: trazer os conceitos e mostrar o que está por trás de cada número, para que você, com as informações em mãos, tire as suas próprias conclusões.
Os números, um a um
Primeiro, a régua: o que é o PIB. Quase todos os números deste artigo aparecem em porcentagem do PIB. Um valor em reais, sozinho, diz pouco: R$ 1 trilhão pesa de um jeito numa economia pequena e de outro numa economia grande. O PIB é a soma de tudo o que o país produz em bens e serviços durante um ano, e funciona como a régua que mede o tamanho do resto. Ele cresceu 3,4% em 2024 e 2,3% em 2025, quando chegou a R$ 12,7 trilhões. Nos 12 meses até junho de 2026, o crescimento foi de 1,9%.
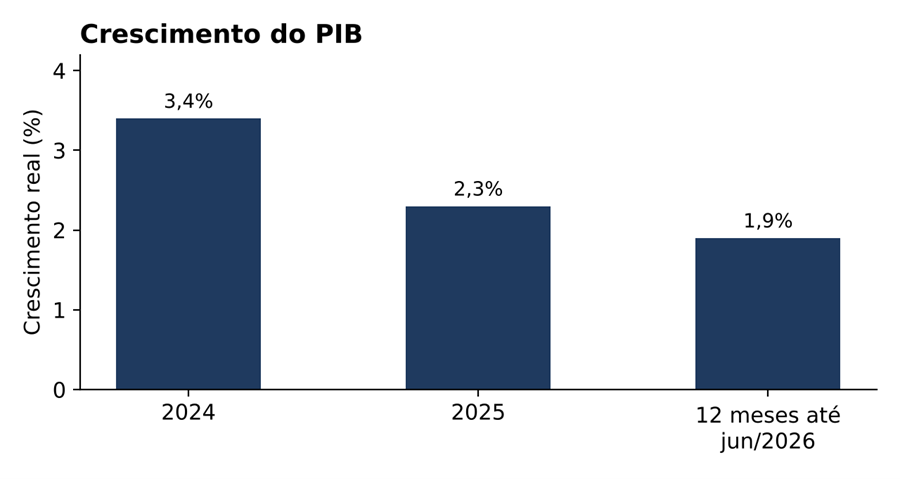
Gráfico 1. Fonte: IBGE, Contas Nacionais Trimestrais (2024 e 2025); IBGE, divulgado pela Agência Gov em 01/09/2026 (12 meses até jun/2026).
Segundo, o resultado primário. É tudo o que o governo arrecada de impostos, menos o que gasta com Previdência, saúde, educação, salários e investimentos, sem contar os juros da dívida. É a fotografia do ano. Se arrecada mais do que gasta, há superávit; se gasta mais, déficit. Nas contas do setor público, o resultado foi um déficit de 0,40% do PIB em 2024 (R$ 47,6 bilhões) e de 0,43% em 2025 (R$ 55,0 bilhões). Nos 12 meses até agosto de 2026, o déficit é de 0,62% do PIB (R$ 82,1 bilhões). Isso importa porque, com primário negativo, o governo precisa se endividar até para pagar as contas do dia a dia, antes mesmo de pagar os juros.
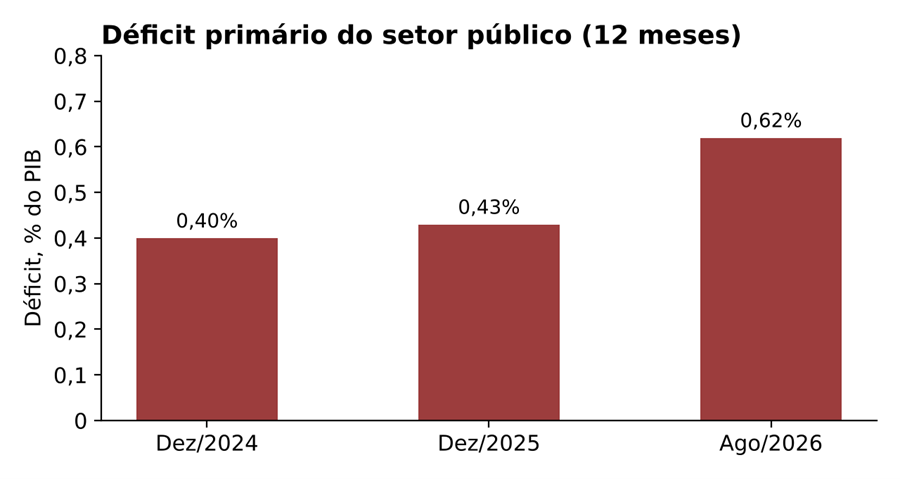
Gráfico 2. Fonte: Banco Central do Brasil, Estatísticas Fiscais (notas de 30/01/2026 e 30/09/2026).
Terceiro, os juros. Quando o governo gasta mais do que arrecada, ele pega dinheiro emprestado, e esse empréstimo é a dívida. Sobre ela, o governo paga juros, como qualquer pessoa com um financiamento. A diferença é o tamanho: nos 12 meses até agosto de 2026, os juros somaram R$ 1,18 trilhão, o equivalente a 8,86% do PIB. Em 2024 foram R$ 950 bilhões (8,07% do PIB) e em 2025, R$ 1,01 trilhão (7,91%). Para comparar, o déficit primário que vimos acima foi de 0,62% do PIB. Ou seja, o peso dos juros é muito maior do que o do déficit das contas do dia a dia. E ele depende de dois fatores: do tamanho da dívida e da taxa de juros da economia, hoje com a Selic em 13,75% ao ano.
Quarto, o resultado nominal. É a soma dos dois números anteriores: o resultado primário mais os juros. É o resultado “completo” do governo, aquele que mostra de verdade quanto a dívida aumenta no ano por conta do déficit. Nos 12 meses até agosto de 2026, o déficit nominal foi de R$ 1,26 trilhão, ou 9,48% do PIB. Em 2024 tinha sido de R$ 998 bilhões (8,47% do PIB) e em 2025, de R$ 1,06 trilhão (8,34%). Veja no gráfico que a maior parte desse número vem dos juros, e não das contas do dia a dia. O primário, que é “o que o governo controla mais diretamente”, representa uma fatia pequena do total. Por isso falar só de “déficit” pode confundir: o número que mais pesa é o dos juros.
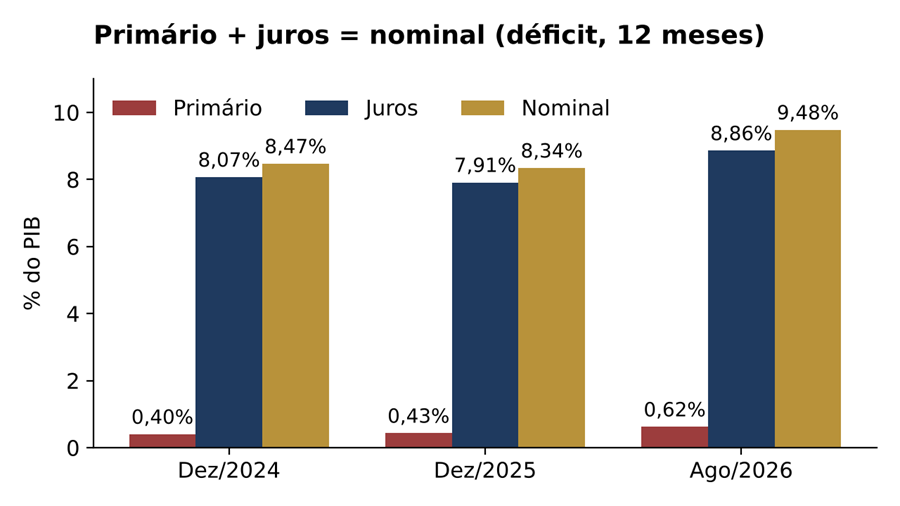
Gráfico 3. Fonte: Banco Central do Brasil, Estatísticas Fiscais (notas de 30/01/2026 e 30/09/2026). A Selic vem do Relatório de Política Monetária de setembro de 2026.
Por que a trajetória importa mais que o número
Quinto, a dívida. Se o déficit nominal é o que o governo gasta a mais em um ano, a dívida é o estoque acumulado de todos esses anos. Ela é medida de duas formas. A dívida bruta é tudo o que o governo deve. A dívida líquida desconta o que ele tem a receber e em caixa, como as reservas internacionais. A bruta é a mais usada para comparar o Brasil com outros países. Em dezembro de 2024, ela estava em 76,1% do PIB (R$ 9,0 trilhões). Em dezembro de 2025, em 78,7% (R$ 10,0 trilhões), e em agosto de 2026 chegou a 82,9% (R$ 11,1 trilhões). A líquida seguiu o mesmo caminho: de 61,1% em dezembro de 2024 para 69,3% em agosto de 2026.
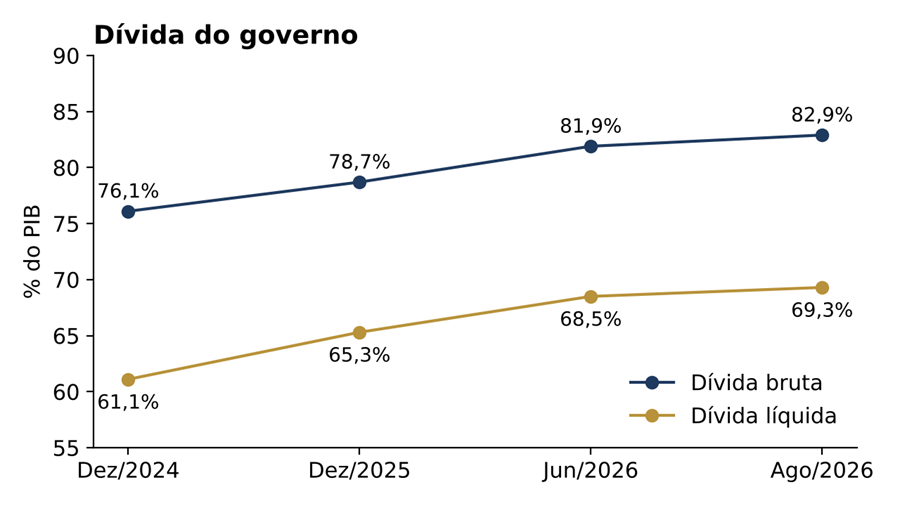
Gráfico 4. Fonte: Banco Central do Brasil, Estatísticas Fiscais (notas de 31/01/2025, 30/01/2026, 31/07/2026 e 30/09/2026).
A trajetória importa mais que o número. Uma dívida de 80% do PIB pode ser tranquila ou preocupante, e a diferença está para onde ela está indo. Pense num financiamento: dever R$ 100 mil e estar pagando é bem diferente de dever os mesmos R$ 100 mil e ver o saldo subir todo ano. Com a dívida do governo é igual. O que a faz subir são os juros, que somam ao saldo. O que a faz cair, em proporção, é o crescimento do PIB nominal, isto é, o PIB real mais a inflação, porque a economia maior “dilui” a dívida. Em 2025, os juros acrescentaram 8,9 pontos percentuais à dívida bruta e o PIB nominal tirou 5,7, deixando uma alta de 2,4 pontos. No primeiro semestre de 2026, os juros somaram 4,9 pontos, o PIB nominal tirou 2,7 e a dívida subiu 3,3. Quando os juros pesam mais do que o crescimento, a dívida sobe mesmo sem novos gastos. É por isso que a direção importa tanto quanto o ponto de chegada.
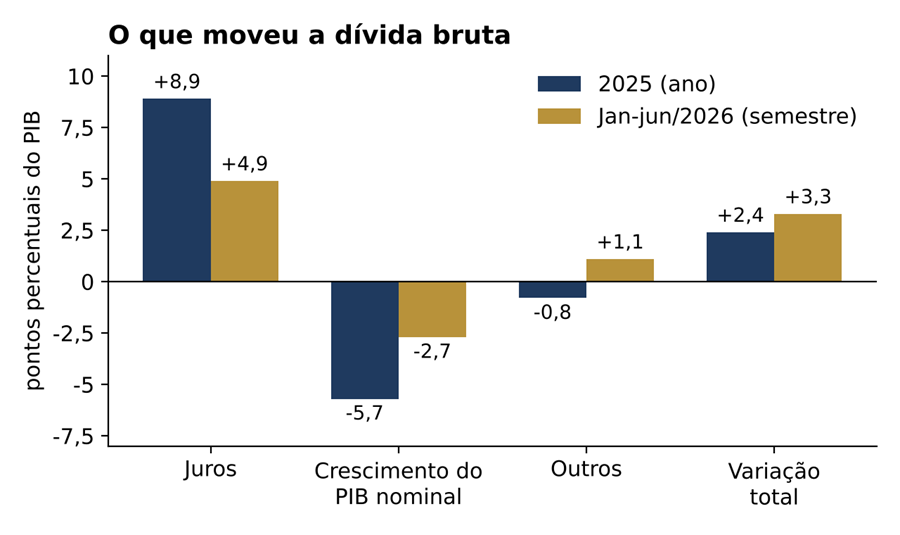
Gráfico 5. “Outros” reúne câmbio, emissões líquidas e demais ajustes. 2026 cobre apenas o 1º semestre. Fonte: Banco Central do Brasil, Estatísticas Fiscais (notas de 30/01/2026 e 31/07/2026).
Para onde a dívida pode ir
Ninguém sabe o futuro, mas dá para fazer contas com premissas claras. A Instituição Fiscal Independente (IFI), órgão do Senado, projeta no cenário base de junho de 2026 que a dívida bruta termine 2026 em 82,5% do PIB, chegue a 102,0% em 2032 e a 115% em 2036. Isso supõe crescimento real do PIB de 2,0% em 2026, 1,8% em 2027 e 2,3% daí em diante, e uma Selic que cai de 14% ao ano para 8% nos anos seguintes. A própria IFI calcula que seria preciso um superávit primário de 2,1% do PIB ao ano para estabilizar a dívida. É uma projeção, não uma previsão: se o crescimento for maior ou os juros caírem mais rápido, o caminho muda.
O que o próximo governo vai encontrar
Só fatos. O espaço no orçamento é curto: nos 12 meses até agosto, as despesas obrigatórias do Governo Central somaram 17,34% do PIB e as discricionárias, 1,84%. Os juros custam 8,86% do PIB, bem mais que o déficit primário. O crescimento desacelera: o Focus de 19 de outubro projeta PIB de 1,83% em 2026 e 1,32% em 2027, com inflação de 5,22% em 2026, acima do teto da meta (4,5%). E a meta fiscal de 2026 é um superávit de 0,25% do PIB, com tolerância de 0,25 ponto, enquanto o Governo Central acumula déficit de R$ 68,7 bilhões (0,53% do PIB) em 12 meses.
Os números não têm lado. Eles mostram um ponto de partida: dívida de 82,9% do PIB, juros de 8,86% do PIB e crescimento perto de 2%. A pergunta que fica é: o que precisa acontecer, ao longo dos próximos anos, para a linha da dívida mudar de direção?
Fontes: Banco Central do Brasil (Estatísticas Fiscais e Relatório de Política Monetária); IBGE (Contas Nacionais Trimestrais); Tesouro Nacional (Resultado do Tesouro Nacional, ago/2026, e dados de 12 meses divulgados via Estadão Conteúdo, 29/09/2026); IFI, Relatório de Acompanhamento Fiscal nº 113 (jun/2026); pesquisa Focus do Banco Central de 19/10/2026, via InfoMoney.
Julia Bastos Chagas Priante — @julia.priante
Engenheira de Alimentos pela Universidade Federal de Viçosa, atua no mercado financeiro desde 2006. Com ampla experiência como Officer no Itaú Unibanco/Itaú BBA nos segmentos de Empresas, Nicho Imobiliário e Multinacionais. É Especialista em Investimentos (CEA) e Pós-graduada em Planejamento Financeiro. Auxilia famílias a alcançarem seus sonhos por meio de um planejamento financeiro estruturado e personalizado.